

Retirer quelques jetons de la table
Counterpoint novembre 2026
Ce qu'il faut savoir
- Nous restons optimistes quant aux perspectives à moyen terme : l’économie mondiale est en expansion, les bénéfices des entreprises progressent et les investissements dans l’IA continuent de soutenir l’activité économique.
- À court terme, la situation semble moins claire : la hausse des cours du pétrole, les tensions géopolitiques et l’approche des élections de mi-mandat aux États-Unis ont élargi l’éventail des scénarios possibles, alors que plusieurs marchés ont déjà enregistré de solides performances.
- Nous réalisons quelques prises de bénéfices et renforçons notre résilience : après de solides gains, nous clôturons notre surpondération tactique sur les actions des marchés émergents et augmentons notre exposition aux bons du Trésor américain. Cette décision reflète l’évolution de l’équilibre des risques plutôt qu’une vision moins positive des opportunités à long terme.
Remarque : toute référence au positionnement du portefeuille concerne nos portefeuilles discrétionnaires phares. Les clients investis dans d’autres stratégies, ou dans des portefeuilles sur mesure et de conseil, sont invités à consulter leur client advisor.
Des perspectives favorables ne signifient pas qu’il faille prendre tous les risques
Les perspectives d’investissement à moyen terme restent très encourageantes. L’économie mondiale continue de croître malgré la hausse des prix de l’énergie, la remontée des taux d’intérêt et les incertitudes politiques. Les bénéfices des entreprises progressent également, soutenus par les investissements massifs dans le développement des infrastructures nécessaires à l’intelligence artificielle.
C’est pourquoi nous restons optimistes à l’égard des actions. C’est également la raison pour laquelle nous ne pensons pas que nous soyons dans une bulle de l’IA. La demande en puissance de calcul, en infrastructures cloud et en semi-conducteurs de pointe génère des revenus et des bénéfices tout au long de la chaîne d’approvisionnement technologique. À terme, nous pensons que les gains de productivité potentiels pourraient s’étendre bien au-delà du secteur technologique.
Toutefois, à mesure que les montants en jeu augmentent, les aspects économiques méritent une attention plus particulière. Des questions se posent de plus en plus quant au mode de financement des projets d’IA, à la capacité des revenus futurs à justifier les sommes engagées et aux rendements qu’ils pourront finalement générer.
Nous nous attendons également à ce que le rythme extraordinaire de croissance des dépenses en IA ralentisse. À mesure que la base d’investissement s’élargit, le maintien du même taux d’expansion nécessite des montants de capitaux toujours plus importants. Notre scénario central prévoit donc que les dépenses continueront d’augmenter, mais à un rythme plus lent.
Les dépenses peuvent donc croître plus lentement sans pour autant signifier la fin du cycle d’investissement dans l’IA. Nous continuons de considérer l’IA comme un thème d’investissement puissant à long terme, même si la rentabilité des projets et des entreprises individuels fait l’objet d’un examen plus minutieux de la part des investisseurs. Les perspectives à long terme restent favorables, mais les risques pour les mois à venir se sont accrus.
La balance des risques a évolué
L’actualité ne manque jamais de rebondissements. La décision de Christine Lagarde de quitter ses fonctions de présidente de la Banque centrale européenne en février 2027, neuf mois avant la fin de son mandat, pourrait ajouter une certaine incertitude à court terme. Toutefois, cela permet également aux dirigeants européens actuels de choisir son successeur. Parallèlement, les élections françaises pourraient continuer à retenir l’attention des marchés, exerçant une pression à la hausse sur les rendements obligataires français si aucune voie crédible vers l’assainissement budgétaire et les réformes économiques ne se dessine.
Plus fondamentalement, le secteur de l’énergie est l’un de ceux où les perspectives sont devenues moins favorables. La baisse des cours du pétrole à laquelle nous nous attendions, compte tenu de l’apaisement des tensions au Moyen-Orient, ne s’est pas concrétisée. Une nouvelle perturbation pourrait faire grimper les prix de l’énergie, exerçant ainsi une pression renouvelée sur l’inflation, le budget des ménages et les coûts des entreprises, tout en compliquant les décisions des banques centrales.
L’approche des élections de mi-mandat aux États-Unis constitue une autre source d’incertitude. Un gouvernement plus divisé pourrait freiner toute nouvelle expansion budgétaire, tandis que les conséquences politiques du résultat pourraient également influencer la politique étrangère américaine et les négociations au Moyen-Orient.
Aucune de ces évolutions ne remet en cause nos perspectives économiques fondamentales. Mais elles surviennent à un moment où plusieurs marchés ont déjà enregistré des hausses substantielles, ce qui rend plus difficile la prise de risques supplémentaires. Les investisseurs doivent non seulement tenir compte de ce qui est le plus susceptible de se produire, mais aussi évaluer dans quelle mesure l’optimisme est déjà reflété dans les cours et si le rendement potentiel offre encore une compensation suffisante au cas où les événements prendraient une autre tournure.
C’est sur ce point que notre vision des marchés émergents a évolué.
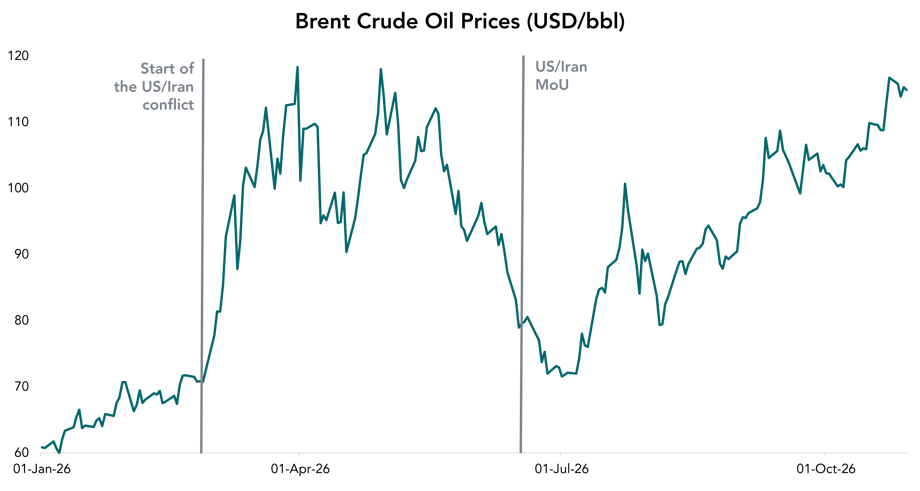
Source : Recherche interne, LSEG Datastream. MoU = protocole d’accord (Memorandum of Understanding) en vue d’un cessez-le-feu. Les performances passées ne constituent pas un indicateur fiable des performances futures.
Pourquoi nous prenons des bénéfices sur les marchés émergents
Notre surpondération des actions des marchés émergents a enregistré de bonnes performances. L’amélioration des bénéfices, la vigueur des marchés asiatiques et l’exposition au cycle technologique mondial y ont tous contribué.
Nous prenons désormais quelques bénéfices et revenons à une position neutre. Mais nous ne tournons pas le dos aux marchés émergents.
Nous continuons de percevoir des opportunités attractives à long terme, notamment dans les entreprises technologiques asiatiques et la chaîne d’approvisionnement des semi-conducteurs. Nous restons également optimistes quant au cycle d’investissement à long terme dans l’IA. Cependant, deux raisons nous amènent à penser que l’équilibre à court terme entre le risque et le rendement potentiel est devenu moins attractif.
Premièrement, le secteur technologique représente une part importante de l’univers des actions des marchés émergents. Cette exposition a soutenu la performance à mesure que les investissements dans l’IA se sont développés, tout en offrant aux investisseurs un autre moyen de participer à ce thème au-delà des grandes entreprises technologiques américaines. Mais cela signifie également que les marchés technologiques américains et asiatiques sont de plus en plus confrontés aux mêmes interrogations de la part des investisseurs concernant les dépenses en IA et les rendements qu’elles peuvent générer à terme.
Deuxièmement, bon nombre des marchés asiatiques dans lesquels nous investissons sont particulièrement exposés à la hausse des cours du pétrole. Les plus grands marchés émergents asiatiques sont des importateurs de pétrole, ce qui les rend vulnérables à une nouvelle hausse des prix si les tensions au Moyen-Orient s’intensifient. Si cette situation s’accompagnait d’un renforcement du dollar américain ou d’un retrait des capitaux des marchés émergents par les investisseurs, la pression pourrait s’accentuer.
Être optimiste vis-à-vis des marchés émergents sur plusieurs années ne signifie pas maintenir une surpondération à chaque étape du cycle. Pour l’instant, nous estimons qu’une allocation neutre est plus appropriée.
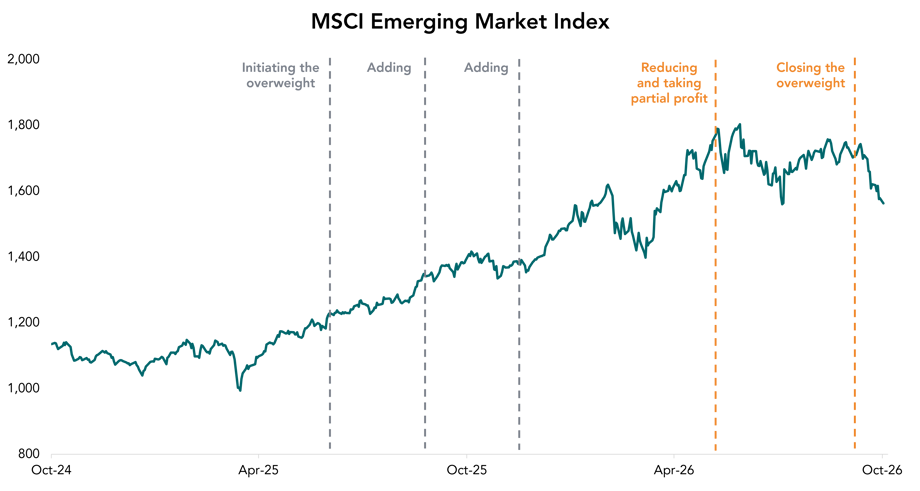
Source : Recherche interne, LSEG Datastream. Les performances passées ne constituent pas un indicateur fiable des performances futures.
Renforcer l’exposition aux bons du Trésor américain tout en restant sélectivement optimistes
Nous réallouons les produits de ces ventes vers des bons du Trésor américain, couverts en monnaie locale afin d’éliminer l’impact des fluctuations de change. Cette décision s’inscrit dans la continuité de notre récente décision de réduire notre exposition aux obligations d’État européennes et d’augmenter celle aux bons du Trésor américain.
L’objectif est d’améliorer la résilience du portefeuille et de capter du rendement. Les bons du Trésor américain peuvent contribuer à diversifier notre exposition aux actions et pourraient afficher de bonnes performances en cas de ralentissement de la croissance, de montée des tensions géopolitiques ou d’une volatilité accrue des marchés boursiers. Ils pourraient également bénéficier d’un gouvernement plus divisé à l’issue des élections de mi-mandat aux États-Unis, ce qui rendrait moins probable de nouvelles hausses des dépenses publiques.
Les bons du Trésor ne protègent pas les portefeuilles dans tous les scénarios. Un nouveau choc pétrolier, par exemple, pourrait faire grimper les anticipations d’inflation et les rendements obligataires, réduisant ainsi leurs qualités défensives. Malgré tout, nous estimons qu’ils constituent un contrepoids utile face à certains des risques que nous observons actuellement.
Aucun de ces changements ne modifie nos perspectives constructives à moyen terme. Ils reflètent simplement notre conviction qu’après une période de rendements élevés, certains risques sont aujourd’hui moins intéressants à prendre.
Pour nous, cela justifie de prendre quelques bénéfices : réaliser les gains là où les marchés nous ont récompensés, conserver une exposition aux opportunités auxquelles nous continuons de croire et renforcer notre résilience au cas où les mois à venir s’avéreraient moins simples.
Disclaimer
Ce document est une communication publicitaire. Ce document a été établi par Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), dont les bureaux sont situés Boulevard du Souverain 25, boîte 14, 1170 Bruxelles (inscrite à la BCE sous le numéro 0755.503.702). Puilaetco est la succursale en Belgique de Quintet Private Bank (Europe) S.A., qui a son siège social situé au Grand-Duché du Luxembourg et est soumise à la supervision de la CSSF. Nous n’avons tenu compte ni de la situation personnelle, ni des objectifs d’investissement, ni de la situation financière du ou des destinataire(s). Le document n’est pas, et ne peut être considéré comme, une offre ou une sollicitation de vente ou d’achat ou un conseil en investissement, légal ou fiscal. Nous conseillons dès lors fortement aux clients de contacter leurs conseillers avant de prendre une décision d’investissement basée sur les informations contenues dans ce document. L’information reprise dans ce document a été compilée à partir de sources devant être considérées comme fiables. Une performance passée/Une prévision n’est en rien un indicateur fiable pour les résultats futurs. La valeur des titres est susceptible d’être modifiée et ne peut dès lors être garantie. Les opinions exprimées peuvent être modifiées à tout moment sans notification et peuvent différer d’autres points de vue exprimés dans d’autres documents. Puilaetco détient tous les droits de propriété intellectuelle sur le contenu de ce document, sauf mention contraire expresse. Il est interdit de copier, reproduire sous quelque forme que ce soit, redistribuer ou utiliser de quelque manière que ce soit le contenu de ce document, en totalité ou en partie, sans l'accord préalable explicite et écrit de Puilaetco.
La déclaration de protection des données figurant sur notre site web explique comment nous traitons vos données : Protection des données ou demandez plus d'informations en envoyant un e-mail à : DPOGROUP@QUINTET.COM.