

Tijd om wat winst te nemen?
Counterpoint november 2026
Wat u moet weten
- We blijven positief over de vooruitzichten op middellange termijn: de wereldeconomie blijft groeien, de bedrijfswinsten nemen toe en investeringen in AI blijven de economische activiteit ondersteunen.
- Op korte termijn is het beeld minder duidelijk: hogere olieprijzen, geopolitieke spanningen en de naderende tussentijdse verkiezingen in de VS zorgen voor meer onzekerheid, op een moment dat verschillende markten al sterk zijn gestegen.
- We nemen winst en maken de portefeuilles weerbaarder: na de sterke koersstijgingen beëindigen we onze tactische overweging in aandelen uit opkomende markten en vergroten we onze positie in Amerikaanse staatsobligaties. Deze aanpassingen weerspiegelen de veranderde balans tussen risico en rendement en betekenen niet dat we minder positief zijn over de kansen op langere termijn.
Opmerking: elke verwijzing naar de positionering van de portefeuille heeft betrekking op onze discretionaire kernportefeuilles. Cliënten die in andere strategieën of in portefeuilles op maat of adviesportefeuilles belegd zijn, dienen hun client advisor te raadplegen voor meer informatie.
Positieve vooruitzichten betekenen niet dat elk risico het nemen waard is
Er zijn nog steeds veel redenen om positief te zijn over de beleggingsvooruitzichten op middellange termijn. De wereldeconomie blijft groeien, ondanks hogere energieprijzen, een hogere rente en politieke onzekerheid. Ook de bedrijfswinsten nemen toe. De aanzienlijke investeringen in de infrastructuur achter AI blijven deze groei ondersteunen.
Daarom blijven we positief over aandelen. En daarom denken we ook niet dat er sprake is van een AI-zeepbel. De vraag naar rekenkracht, cloudinfrastructuur en geavanceerde halfgeleiders genereert omzet en winst in de hele technologische waardeketen. Op langere termijn kunnen de potentiële productiviteitswinsten volgens ons bovendien veel verder reiken dan alleen de technologiesector.
Naarmate de investeringsbedragen toenemen, verdienen de economische fundamenten achter die investeringen echter meer aandacht. Beleggers stellen steeds vaker vragen over de financiering van AI-projecten, de mate waarin toekomstige inkomsten de omvang van de investeringen kunnen rechtvaardigen en welk rendement deze projecten uiteindelijk kunnen opleveren.
We verwachten bovendien dat het uitzonderlijk hoge groeitempo van de AI-investeringen geleidelijk zal afnemen. Naarmate de investeringsbasis groter wordt, zijn steeds grotere bedragen nodig om hetzelfde groeitempo vol te houden. In ons basisscenario blijven de investeringen daarom stijgen, maar minder snel dan voorheen.
Een vertraging van de groei betekent echter niet dat de investeringscyclus rond AI ten einde loopt. We blijven AI beschouwen als een krachtig beleggingsthema voor de lange termijn, ook nu beleggers kritischer kijken naar de economische haalbaarheid van afzonderlijke projecten en bedrijven. De vooruitzichten voor de langere termijn blijven gunstig, maar op korte termijn zijn de risico’s toegenomen.
De balans tussen risico en rendement is veranderd
De nieuwsstroom staat nooit stil. Het besluit van Christine Lagarde om in februari 2027 af te treden als president van de Europese Centrale Bank, negen maanden voor het einde van haar termijn, kan op korte termijn voor extra onzekerheid zorgen. Tegelijk biedt het de huidige Europese leiders de mogelijkheid om haar opvolger te kiezen. Ook de Franse verkiezingen kunnen de aandacht van de markten blijven opeisen. Zonder een geloofwaardig plan voor begrotingsaanpassingen en economische hervormingen kan de obligatierente verder oplopen.
Belangrijker is dat de vooruitzichten voor de energieprijzen minder gunstig zijn geworden. De daling van de olieprijzen die we verwachtten toen de spanningen in het Midden-Oosten afnamen, is uitgebleven. Nieuwe verstoringen kunnen de energieprijzen verder opdrijven en opnieuw druk zetten op de inflatie, de koopkracht van huishoudens en de kosten voor bedrijven. Ook voor centrale banken zou dit de beleidskeuzes verder bemoeilijken.
De naderende tussentijdse verkiezingen in de VS vormen een andere bron van onzekerheid. Een sterker verdeeld bestuur kan verdere begrotingsstimulering beperken. De politieke gevolgen van de verkiezingsuitslag kunnen bovendien van invloed zijn op het Amerikaanse buitenlandse beleid en de onderhandelingen in het Midden-Oosten.
Geen van deze ontwikkelingen verandert ons economische basisscenario. Ze doen zich echter voor op een moment dat verschillende markten al aanzienlijk zijn gestegen. Daardoor ligt de lat hoger om extra risico te nemen. Het gaat niet alleen om wat we denken dat waarschijnlijk zal gebeuren, maar ook om hoeveel optimisme al in de koersen is verwerkt en of het potentiële rendement voldoende compensatie biedt wanneer de ontwikkelingen anders uitpakken.
In deze context hebben we onze visie op de opkomende markten aangepast.
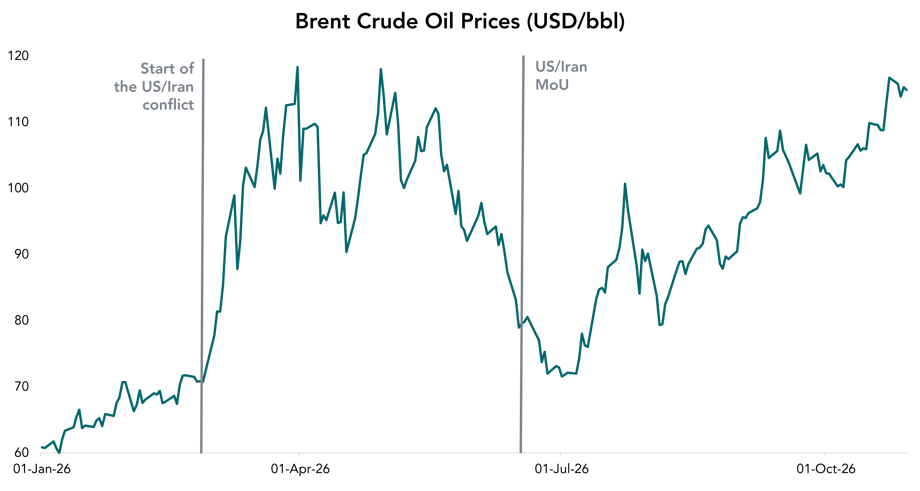
Bron: Intern onderzoek, LSEG Datastream. MoU = Memorandum of Understanding (intentieverklaring) met het oog op een staakt-het-vuren. In het verleden behaalde resultaten vormen geen betrouwbare indicator voor toekomstige resultaten.
Waarom we winst nemen in opkomende markten
Onze overweging in aandelen uit opkomende markten heeft goed gepresteerd. Sterkere winstcijfers, goede prestaties van de Aziatische markten en de blootstelling aan de wereldwijde technologiecyclus hebben daaraan bijgedragen.
We nemen nu een deel van de winst en brengen onze positie terug naar neutraal. Dat betekent niet dat we opkomende markten de rug toekeren.
We zien nog steeds aantrekkelijke kansen voor de lange termijn, vooral bij Aziatische technologiebedrijven en binnen de waardeketen van halfgeleiders. Ook blijven we positief over de AI-investeringscyclus op langere termijn. Toch zijn er twee redenen waarom we de balans tussen risico en potentieel rendement op korte termijn minder aantrekkelijk vinden.
Ten eerste vertegenwoordigt technologie een groot deel van de aandelenmarkten in opkomende landen. Die blootstelling heeft de prestaties ondersteund naarmate de investeringen in AI toenamen en bood beleggers bovendien een andere manier om op dit thema in te spelen dan via de grote Amerikaanse technologiebedrijven. Tegelijkertijd betekent dit dat beleggers op de Amerikaanse en Aziatische technologiemarkten steeds vaker met dezelfde vragen worden geconfronteerd: hoe worden de enorme AI-investeringen gefinancierd en welk rendement zullen ze uiteindelijk opleveren?
Ten tweede zijn veel Aziatische markten waarin we beleggen gevoelig voor hogere olieprijzen. De grootste opkomende markten in Azië zijn olie-importeurs en daardoor kwetsbaar voor verdere prijsstijgingen als de spanningen in het Midden-Oosten oplopen. Als tegelijkertijd de Amerikaanse dollar sterker wordt of kapitaal uit opkomende markten wegvloeit, kan die druk verder toenemen.
Een positieve langetermijnvisie op opkomende markten betekent niet dat we gedurende de hele cyclus overwogen moeten blijven. Op dit moment vinden we een neutrale positie passender.
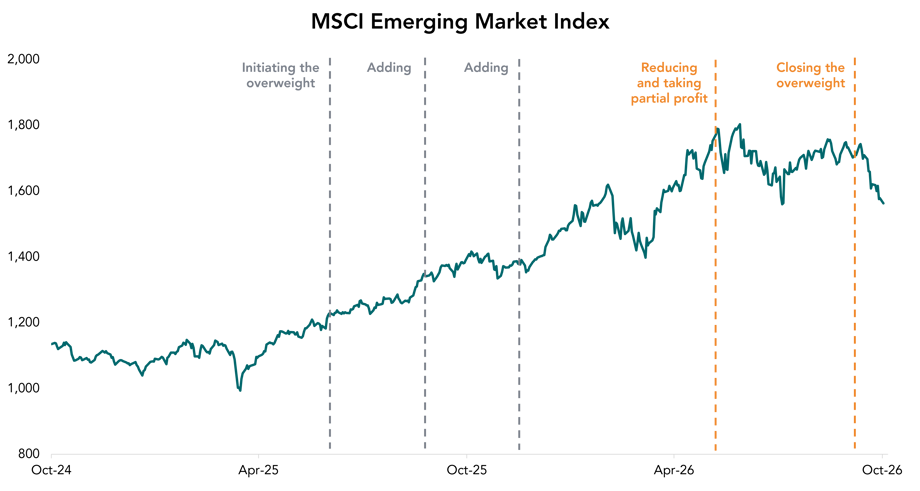
Bron: Intern onderzoek, LSEG Datastream. In het verleden behaalde resultaten vormen geen betrouwbare indicator voor toekomstige resultaten.
We breiden onze positie in Amerikaanse staatsobligaties uit en blijven selectief positief
We beleggen de opbrengst in Amerikaanse staatsobligaties. Daarbij dekken we het valutarisico af naar de lokale valuta van de portefeuille, zodat wisselkoersbewegingen geen invloed hebben op het rendement. Dit sluit aan bij ons recente besluit om onze positie in Europese staatsobligaties te verkleinen en die in Amerikaanse staatsobligaties uit te breiden.
Het doel is de portefeuille weerbaarder te maken en tegelijkertijd te profiteren van de rente-inkomsten. Amerikaanse staatsobligaties kunnen bovendien voor extra diversificatie zorgen naast onze aandelenposities. Ze kunnen goed presteren wanneer de economische groei vertraagt, geopolitieke spanningen toenemen of de aandelenmarkten volatieler worden. Ook kunnen ze profiteren als de tussentijdse verkiezingen in de VS leiden tot een sterker verdeeld bestuur, waardoor een verdere toename van de overheidsuitgaven minder waarschijnlijk wordt.
Amerikaanse staatsobligaties bieden echter niet in elk scenario bescherming. Een nieuwe olieschok kan bijvoorbeeld de inflatieverwachtingen en obligatierentes opdrijven, waardoor hun diversificatievoordeel kan afnemen. Toch denken we dat ze een nuttig tegenwicht bieden tegen een aantal van de risico’s die we momenteel zien.
Geen van deze wijzigingen verandert onze positieve vooruitzichten op middellange termijn. Ze weerspiegelen vooral onze inschatting dat, na een periode van sterke rendementen, de balans tussen risico en potentieel rendement op sommige markten minder aantrekkelijk is geworden.
Voor ons is dit dan ook een goed moment om een deel van de winst te nemen: we realiseren winst waar de markten ons hebben beloond, behouden blootstelling aan de kansen waarin we blijven geloven en maken de portefeuille weerbaarder voor het geval de komende maanden meer volatiliteit en onzekerheid brengen.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document werd opgesteld door Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), met kantoor gevestigd aan de Vorstlaan 25, bus 14 te 1170 Brussel (ingeschreven in de KBO onder het nummer 0755.503.702). Puilaetco is het Belgische bijkantoor van Quintet Private Bank (Europe) S.A., die haar maatschappelijke zetel heeft in het Groothertogdom Luxemburg en onder toezicht staat van de CSSF.
We hebben geen rekening gehouden met de persoonlijke situatie, noch met de beleggingsdoelstellingen en de financiële situatie van de bestemmeling(en). Het document is geen en mag niet worden beschouwd als aanbod of verzoek tot aan- of verkoop of als beleggings-, juridisch of fiscaal advies. Bijgevolg raden wij de cliënten ten zeerste aan om hun adviseurs te contacteren alvorens een fiscale of beleggingsbeslissing te nemen op basis van de informatie in dit document.
De informatie in het document werd verkregen van betrouwbaar geachte bronnen. Beleggen brengt risico’s met zich mee en de waarde van beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Alle prognoses en voorspellingen zijn gebaseerd op een aantal veronderstellingen en aannames over de huidige en toekomstige marktomstandigheden en er is geen garantie dat het verwachte resultaat uiteindelijk zal worden behaald. De uitgedrukte meningen kunnen op elk ogenblik zonder kennisgeving worden gewijzigd en kunnen verschillen van andere standpunten uitgedrukt in andere documenten.
Puilaetco is houder van alle intellectuele eigendomsrechten op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van Puilaetco. In de privacyverklaring op onze website staat hoe wij met uw gegevens omgaan: Gegevensbescherming.