



Si vous avez suivi les rendements obligataires ces derniers temps, vous avez peut-être remarqué quelque chose qui avait fait défaut pendant une grande partie de la dernière décennie : le revenu.
Pendant des années, les investisseurs se sont habitués à un monde où les obligations offraient peu de rendement. Les rendements des obligations d’État oscillaient autour de zéro, voire en territoire négatif, les banques centrales dominaient les marchés, et générer un niveau de revenu significatif exigeait souvent de prendre beaucoup plus de risques. Dans ce contexte, les investisseurs obligataires comptaient fortement sur la baisse des rendements et la hausse des cours pour obtenir des rendements attractifs.
Aujourd’hui, le paysage est très différent.
Les rendements obligataires ont retrouvé des niveaux que de nombreux investisseurs n’avaient plus vus depuis des années, ce qui modifie fondamentalement le rôle que les titres à revenu fixe peuvent jouer au sein d’un portefeuille. L’évolution la plus importante n’est pas simplement que les rendements sont plus élevés, mais que les investisseurs sont à nouveau rémunérés pour détenir des obligations.
Le revenu reprend le devant de la scène
Historiquement, le revenu a toujours été considéré comme le principal moteur des rendements obligataires. Les investisseurs prêtaient de l’argent, percevaient des coupons et récupéraient leur capital à l’échéance.
L’ère des taux d’intérêt ultra-bas a bouleversé cette relation. Les rendements étant comprimés par la politique monétaire, le revenu ne représentait plus qu’une part si minime des rendements attendus que les investisseurs comptaient de plus en plus sur les fluctuations du marché pour générer de la performance.
Aujourd’hui, les rendements initiaux sont nettement plus élevés. Par conséquent, une part plus importante des rendements attendus peut à nouveau provenir des revenus générés par l’obligation elle-même plutôt que d’une prévision précise de l’évolution des taux d’intérêt.
L’une des conséquences les plus sous-estimées de la hausse des rendements initiaux est la protection qu’ils offrent contre de futures hausses des taux. Au cours de l’année écoulée, les investisseurs en bons du Trésor américain ont généré des rendements totaux positifs malgré une hausse significative des taux d’intérêt à long terme. À partir des niveaux actuels, les rendements des bons du Trésor à 10 ans devraient grimper à environ 6 % au cours de l’année à venir, ou à environ 6,9 % au cours des deux prochaines années, avant que les rendements totaux ne deviennent négatifs. Cela illustre à quel point les investisseurs ne comptent plus uniquement sur la baisse des rendements pour générer des rendements. Les revenus perçus en cours de route sont désormais suffisamment importants pour compenser une partie de toute baisse potentielle des cours. Cela renforce également la relation établie de longue date entre les rendements initiaux et les anticipations de rendement futur des obligations.
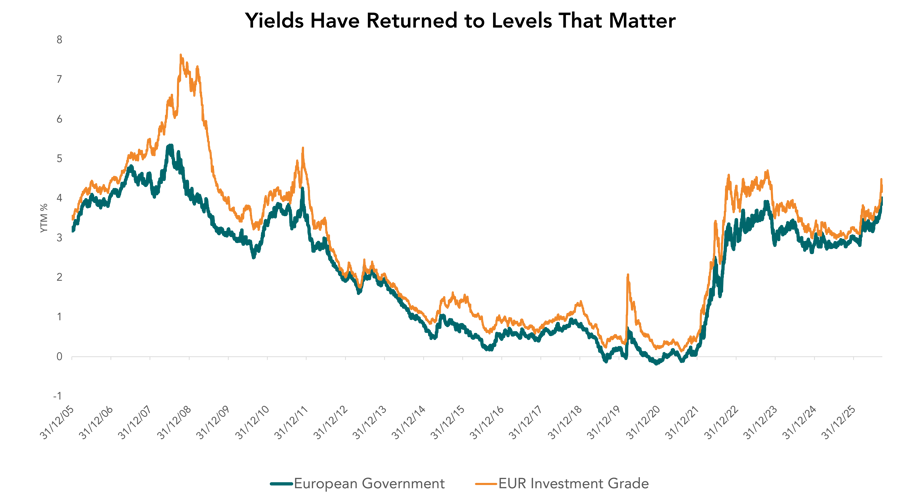
Évolution du rendement au pire scénario | Sources : recherche interne, Bloomberg
Les obligations se comportent à nouveau davantage comme des obligations
Le retour de rendements plus élevés signifie également que les titres à revenu fixe retrouvent une autre caractéristique importante : leur utilité au sein d’un portefeuille.
Pendant de nombreuses années, les obligations ont été chères par rapport aux normes historiques. Les investisseurs acceptaient un risque de taux d’intérêt significatif tout en ne recevant qu’une rémunération très limitée en contrepartie. Dans certains cas, l’équilibre entre le risque et le rendement potentiel est devenu moins favorable. Mais aujourd’hui, la situation a changé.
Sur une grande partie du marché obligataire, les rendements reflètent aujourd’hui plus fidèlement les conditions économiques sous-jacentes, les anticipations d’inflation et le risque de crédit. En conséquence, les niveaux de revenus sont plus conformes au rôle traditionnel des titres à revenu fixe au sein d’un portefeuille diversifié.
En d’autres termes, les obligations recommencent à se comporter davantage comme des obligations.
Les investisseurs n’ont plus besoin de se démener pour obtenir des revenus
La conséquence la plus significative de ce nouvel environnement est peut-être que les investisseurs peuvent se montrer plus sélectifs.
Lorsque les rendements étaient exceptionnellement bas, générer des revenus impliquait souvent de prendre des risques supplémentaires en optant pour une qualité de crédit moindre, des échéances plus longues ou des structures d’investissement plus complexes. Aujourd’hui, de nombreux segments du marché présentant une meilleure qualité offrent déjà des rendements qu’il aurait été difficile de trouver il y a seulement quelques années.
Cela ne signifie pas pour autant que le risque a disparu. Les taux d’intérêt, les fondamentaux du crédit et la conjoncture économique restent des facteurs importants. Cependant, les investisseurs ont de plus en plus la possibilité de rechercher des revenus sans devoir nécessairement se tourner vers les actifs offrant les rendements les plus élevés.
L’accent n’est plus mis sur la maximisation du rendement, mais sur celle de la qualité et de la pérennité de ce revenu.
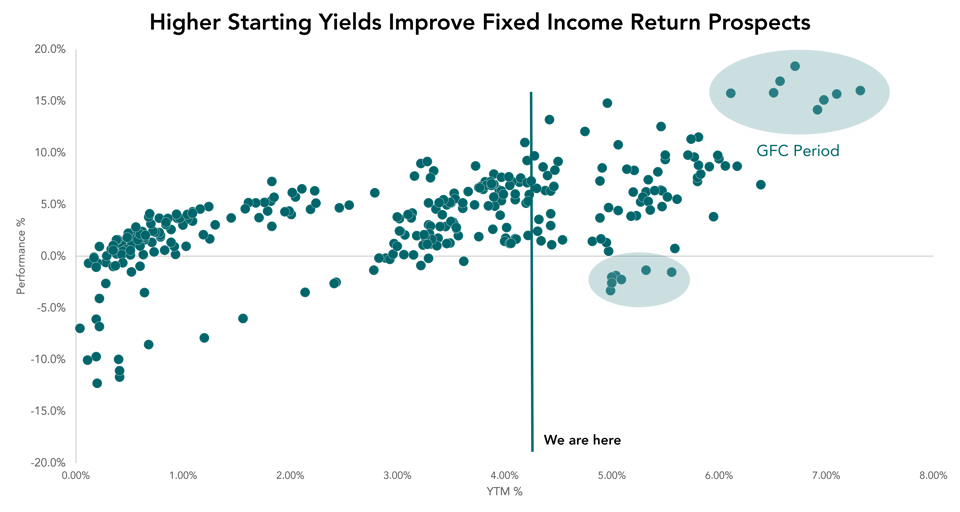
Obligations d’entreprises européennes notées « investment grade » à 3 à 5 ans – Rendement prévisionnel sur 12 mois calculé sur une base mensuelle | Sources : recherche interne, Bloomberg
Le revenu fait son retour. La discipline reste de mise
Le retour de rendements significatifs représente l’un des changements les plus importants survenus sur les marchés financiers ces dernières années.
L’importance de ces rendements plus élevés ne réside pas uniquement dans le revenu supplémentaire qu’ils procurent. En effet, les titres à revenu fixe pourraient à nouveau offrir un équilibre plus harmonieux entre génération de revenus et potentiel de diversification que ce n’était le cas pendant la période des taux ultra-bas.
Cela dit, le marché obligataire n’est pas devenu sans risque. Mais pour la première fois depuis de nombreuses années, les investisseurs sont à nouveau rémunérés pour prendre ces risques.
Et c'est peut-être là l'évolution la plus importante de toutes.
Disclaimer
Ce document est une communication publicitaire. Ce document a été établi par Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), dont les bureaux sont situés Boulevard du Souverain 25, boîte 14, 1170 Bruxelles (inscrite à la BCE sous le numéro 0755.503.702). Puilaetco est la succursale en Belgique de Quintet Private Bank (Europe) S.A., qui a son siège social situé au Grand-Duché du Luxembourg et est soumise à la supervision de la CSSF. Nous n’avons tenu compte ni de la situation personnelle, ni des objectifs d’investissement, ni de la situation financière du ou des destinataire(s). Le document n’est pas, et ne peut être considéré comme, une offre ou une sollicitation de vente ou d’achat ou un conseil en investissement, légal ou fiscal. Nous conseillons dès lors fortement aux clients de contacter leurs conseillers avant de prendre une décision d’investissement basée sur les informations contenues dans ce document. L’information reprise dans ce document a été compilée à partir de sources devant être considérées comme fiables. Une performance passée/Une prévision n’est en rien un indicateur fiable pour les résultats futurs. La valeur des titres est susceptible d’être modifiée et ne peut dès lors être garantie. Les opinions exprimées peuvent être modifiées à tout moment sans notification et peuvent différer d’autres points de vue exprimés dans d’autres documents. Puilaetco détient tous les droits de propriété intellectuelle sur le contenu de ce document, sauf mention contraire expresse. Il est interdit de copier, reproduire sous quelque forme que ce soit, redistribuer ou utiliser de quelque manière que ce soit le contenu de ce document, en totalité ou en partie, sans l'accord préalable explicite et écrit de Puilaetco.
La déclaration de protection des données figurant sur notre site web explique comment nous traitons vos données : Protection des données ou demandez plus d'informations en envoyant un e-mail à : DPOGROUP@QUINTET.COM.