

Les banques centrales restent préoccupées par l'inflation

L'essentiel en 30 secondes
- Les banques centrales n’en ont peut-être pas encore fini. Nous tablons sur une nouvelle hausse des taux américains cette année, car la hausse des prix de l’énergie continue de peser sur l’inflation, mais cela ne marquera pas le début d’un nouveau cycle de resserrement monétaire.
- La hausse des taux n’a pas déstabilisé les marchés. La croissance économique et les bénéfices des entreprises restent solides, ce qui conforte notre préférence pour les actions, tandis que la hausse des rendements obligataires améliore les opportunités de revenu.
- L’attention se porte désormais sur les données. Les indicateurs économiques à venir montreront si la croissance peut continuer à tenir le coup malgré la hausse des coûts d’emprunt et les prix élevés de l’énergie.
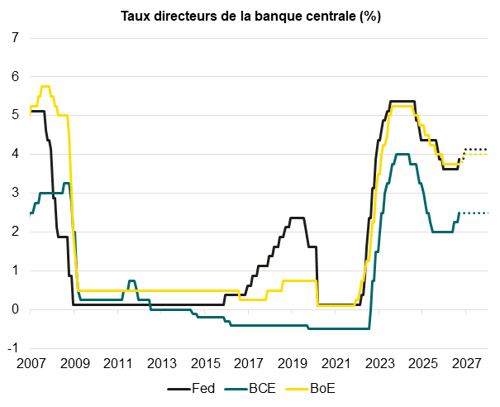
Source : recherche interne, LSEG Datastream. Lignes pointillées = prévisions internes
De nouvelles hausses de taux, mais pas nécessairement un nouveau cycle
La semaine dernière, la Réserve fédérale américaine (Fed) et la Banque du Japon (BoJ) ont relevé leurs taux d’intérêt de 25 points de base, reflétant des inquiétudes persistantes concernant l’inflation. Aux États-Unis, le taux des fonds fédéraux s’établit désormais entre 3,75 % et 4,00 %, et les décideurs ont indiqué que de nouvelles hausses étaient possibles si l’inflation ne ralentissait pas.
La Banque d’Angleterre (BoE) a adopté une approche différente la semaine dernière, en maintenant son taux directeur à 3,75 %. Elle a également annoncé un changement significatif dans son programme de resserrement quantitatif en suspendant ses ventes actives d’obligations jusqu’en avril 2027. Cette mesure a contribué à atténuer la pression à la hausse sur les rendements des obligations d’État et pourrait contribuer à alléger les coûts d’emprunt sur l’ensemble du marché. Toutefois, bien que les taux britanniques restent inchangés pour l’instant, nous pensons qu’une hausse cette année est encore possible si les pressions inflationnistes persistent.
Les prix de l’énergie constituent un facteur clé des récentes pressions inflationnistes. Le pétrole brut continue de s’échanger au-dessus de 100 dollars américains le baril, tandis que les prix du gaz en Europe ont atteint des niveaux historiquement élevés, ce qui exerce une pression à la hausse sur l’inflation. Nous pensons donc que la Fed relèvera ses taux une nouvelle fois cette année. Au-delà de cela, nous ne pensons pas que cela marque le début d’un nouveau cycle de hausse des taux.
Les marchés restent résilients malgré la hausse des taux
La réaction des marchés aux hausses de taux de la Banque centrale européenne, de la Fed et de la Banque du Japon a été relativement modérée, ces décisions étant largement attendues. Les rendements des obligations d’État sont restés proches de leurs plus hauts niveaux depuis plusieurs années, tandis que le rendement du Trésor américain à 10 ans avoisine les 5 % et celui du Bund allemand à 10 ans s’établit autour de 3,5 %. Les marchés boursiers ont enregistré des gains globalement modestes au cours de la semaine, avant que les marchés, principalement européens, ne reculent à l’approche du week-end. Le dollar américain, lui, s’est légèrement raffermi après que des responsables de la Fed ont laissé entendre que de nouvelles hausses de taux pourraient être envisagées.
Dans ce contexte de hausse des rendements obligataires, nous maintenons notre position prudente vis-à-vis des bons du Trésor américain à long terme. Nous conservons également une surpondération modérée des actions par rapport aux obligations, avec une préférence pour les actions américaines et celles des marchés émergents, ce qui reflète notre conviction que la croissance économique reste solide. Notre surpondération de l’or sert à diversifier le portefeuille.
Les élections de mi-mandat aux États-Unis pourraient influencer le contexte politique
L’impact économique de la hausse des coûts énergétiques devient de plus en plus visible. Aux États-Unis, la hausse des prix des carburants pèse sur la confiance des consommateurs et accentue l’incertitude politique à l’approche des élections de mi-mandat de novembre. Notre scénario de base reste celui d’un Congrès divisé, les démocrates remportant la Chambre des représentants et les républicains conservant le contrôle du Sénat. Si tel est le cas, cela pourrait réduire la probabilité de changements politiques significatifs d’ici la fin du mandat du président Trump, notamment en matière de soutien budgétaire supplémentaire et de déréglementation.
Du point de vue des marchés, nous ne pensons pas qu’un Congrès divisé aura un effet significatif sur la tendance des bénéfices, ce qui signifie que les actions américaines en général devraient rester bien positionnées. Un Congrès divisé pourrait également renforcer l’attrait des titres obligataires de haute qualité. Si l’impasse législative réduit la probabilité d’une expansion budgétaire significative, les anticipations d’inflation et de taux d’intérêt pourraient prendre encore plus d’importance pour les marchés. Parallèlement, la hausse des rendements signifie que les obligations offrent désormais une source de revenus plus substantielle que pendant la majeure partie de la dernière décennie. Dans un contexte de marché où l’incertitude reste élevée, cette combinaison reste attractive.
Cette semaine | La croissance économique peut-elle continuer à défier la hausse des taux ?
La dernière série de réunions des banques centrales étant désormais derrière nous, l’attention se reporte à nouveau sur les données économiques. La question clé reste de savoir si la croissance mondiale peut continuer à faire preuve de résilience malgré la hausse des taux d’intérêt et des coûts énergétiques élevés.
Aux États-Unis, les données à venir sur l’activité immobilière, les commandes de biens durables et la confiance des consommateurs (vendredi) permettront de mieux évaluer la vigueur de la demande intérieure. Ces indicateurs sont importants car les dépenses de consommation restent un moteur clé de la croissance.
Les indices préliminaires des directeurs d’achat pour septembre en Europe, aux États-Unis et au Japon donneront une première indication de l’activité des entreprises à la fin du troisième trimestre. Les investisseurs suivront également de près la confiance des consommateurs de la zone euro (mardi), l’indice Ifo du climat des affaires en Allemagne (jeudi) et les derniers chiffres de la confiance des consommateurs en Allemagne et au Royaume-Uni (tous deux vendredi).
La question plus générale est de savoir si les récents signes de stabilisation économique pourront se maintenir jusqu’à la fin de l’année. Si les chiffres mentionnés ci-dessus restent solides, les marchés pourraient mieux accepter une période de hausse des taux.
Sur le plan politique mondial, l’attention se portera cette semaine sur la prochaine rencontre entre le président américain Trump et le président chinois Xi Jinping. Les relations entre les deux plus grandes économies mondiales revêtent une importance capitale, car elles influencent le commerce, les chaînes d’approvisionnement et, par conséquent, la confiance des investisseurs. Tout signe d’amélioration pourrait soutenir le sentiment des marchés et contribuer à atténuer certaines des pressions inflationnistes liées aux tensions commerciales et aux chaînes d’approvisionnement.
Les marchés suivront également de près l’actualité politique allemande à la suite des élections régionales d’hier. Le parti CDU du chancelier Merz a manqué de peu le seuil des 5 % requis pour entrer au parlement régional de Mecklembourg-Poméranie occidentale, dans l’est du pays. Bien que ce Land ne représente qu’environ 2 % de la population allemande, ce résultat pourrait compliquer la tâche de Merz pour faire avancer son programme de réformes.
Disclaimer
Ce document est une communication publicitaire. Ce document a été établi par Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), dont les bureaux sont situés Boulevard du Souverain 25, boîte 14, 1170 Bruxelles (inscrite à la BCE sous le numéro 0755.503.702). Puilaetco est la succursale en Belgique de Quintet Private Bank (Europe) S.A., qui a son siège social situé au Grand-Duché du Luxembourg et est soumise à la supervision de la CSSF. Nous n’avons tenu compte ni de la situation personnelle, ni des objectifs d’investissement, ni de la situation financière du ou des destinataire(s). Le document n’est pas, et ne peut être considéré comme, une offre ou une sollicitation de vente ou d’achat ou un conseil en investissement, légal ou fiscal. Nous conseillons dès lors fortement aux clients de contacter leurs conseillers avant de prendre une décision d’investissement basée sur les informations contenues dans ce document. L’information reprise dans ce document a été compilée à partir de sources devant être considérées comme fiables. Une performance passée/Une prévision n’est en rien un indicateur fiable pour les résultats futurs. La valeur des titres est susceptible d’être modifiée et ne peut dès lors être garantie. Les opinions exprimées peuvent être modifiées à tout moment sans notification et peuvent différer d’autres points de vue exprimés dans d’autres documents. Puilaetco détient tous les droits de propriété intellectuelle sur le contenu de ce document, sauf mention contraire expresse. Il est interdit de copier, reproduire sous quelque forme que ce soit, redistribuer ou utiliser de quelque manière que ce soit le contenu de ce document, en totalité ou en partie, sans l'accord préalable explicite et écrit de Puilaetco.
La déclaration de protection des données figurant sur notre site web explique comment nous traitons vos données : Protection des données ou demandez plus d'informations en envoyant un e-mail à : DPOGROUP@QUINTET.COM.