Est-il temps de poser des questions plus difficiles ?

Ce qu'il faut savoir
- Les investisseurs sont de plus en plus sensibles aux risques qu’il est plus facile d’ignorer lorsque les marchés sont en hausse, qu’il s’agisse du financement des investissements dans l’IA, de la dette publique ou de l’incertitude politique.
- Cela se traduit par des divergences plus marquées entre les entreprises, les secteurs et les pays, plutôt que par un repli généralisé des marchés.
- Nous voyons toujours des raisons d’être optimistes, mais nous pensons que le moment est venu de se poser des questions plus pointues sur la nature des risques et sur ceux qui valent la peine d’être pris.
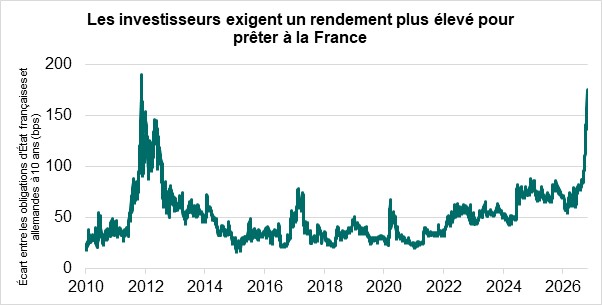
Source: In-house research, LSEG Datastream
Les investisseurs examinent de plus près ce qui se cache derrière les apparences
L’économie mondiale reste résiliente, mais les investisseurs trouvent de plus en plus de raisons de regarder au-delà des apparences.
La semaine dernière en a fourni plusieurs exemples. Les interrogations sur le recours croissant à l’endettement pour financer les infrastructures d’intelligence artificielle ont pesé sur les valeurs technologiques. La reprise des attaques au Moyen-Orient a fait grimper le prix du Brent au-delà de 115 dollars le baril. Et en France, l’incertitude politique vient s’ajouter aux inquiétudes de longue date concernant les finances publiques du pays.
Ces problèmes peuvent sembler sans rapport les uns avec les autres, mais la réaction des marchés met en évidence un thème commun. Les investisseurs se montrent de plus en plus sélectifs quant aux domaines dans lesquels ils sont prêts à prendre des risques.
Sur les marchés actions, certains investisseurs ont pris leurs bénéfices sur les valeurs technologiques, les semi-conducteurs et les entreprises d’infrastructures d’IA, réorientant leurs capitaux vers les secteurs de la santé, des biens de consommation courante et de la finance. Nous ne voyons pas cela comme un désengagement des actions. Il s’agit plutôt d’une intensification des interrogations à mesure que le cycle d’investissement dans l’IA devient plus gourmand en capitaux : comment tous ces investissements seront-ils financés, et quels rendements seront finalement nécessaires pour justifier les valorisations actuelles ?
Une distinction similaire se dessine entre les pays.
La France a été particulièrement exposée, l’incertitude politique venant aggraver les inquiétudes concernant sa situation budgétaire. Les actions françaises ont sous-performé, tandis que ses obligations d’État ont subi une pression considérable. Le rendement français à 10 ans a dépassé les 5 % et l’écart avec les obligations allemandes équivalentes s’est creusé pour atteindre environ 170 points de base, des niveaux qui n’avaient pas été observés depuis des décennies. Dans le même temps, la demande de bons du Trésor américains et de Bunds allemands est restée relativement soutenue.
Le fil conducteur, c’est la crédibilité. Que les investisseurs examinent un programme d’investissement ambitieux d’une entreprise ou les finances d’un État, ils accordent une attention accrue à la manière dont les dépenses sont financées et se demandent si les rendements attendus ou les perspectives économiques justifient les risques encourus.
Une vision positive mais sélective des marchés
L’économie mondiale continue de faire preuve de résilience et le cycle d’investissement à long terme lié à l’IA reste favorable à la croissance et aux bénéfices des entreprises. C’est pourquoi nous continuons à privilégier les actions par rapport aux obligations.
Les récentes évolutions des marchés renforcent toutefois la nécessité d’être sélectifs quant aux domaines dans lesquels nous prenons des risques. Nous avons ajusté nos portefeuilles à mesure que ces risques évoluaient. Nous avons réduit notre exposition aux actions européennes en début d’année et, plus récemment, adopté une position neutre sur les obligations d’État européennes à mesure que les inquiétudes budgétaires et politiques s’intensifiaient en France. Parallèlement, nous avons cherché à préserver les opportunités de croissance tout en renforçant la résilience, notamment par le biais de warrants sur actions dans les portefeuilles éligibles et d’une exposition réduite au crédit d’entreprise américain.
Nous restons donc optimistes quant aux marchés, tout en reconnaissant qu’un contexte marqué par la hausse des cours du pétrole, l’incertitude politique et l’augmentation des besoins de financement est susceptible d’accentuer les écarts entre les gagnants et les perdants.
CETTE SEMAINE
Un choix difficile pour les banques centrales
Les mêmes forces qui poussent les investisseurs à se montrer plus sélectifs compliquent également la tâche des banques centrales.
Avec le baril de pétrole au-dessus de 112 dollars, l’inflation reste au cœur des débats. Dans le même temps, la hausse des rendements obligataires et les risques liés à l’incertitude géopolitique risquent de peser sur la croissance économique. Pour la Réserve fédérale américaine (Fed) et la Banque centrale européenne (BCE), cela rend la prochaine décision de taux moins évidente.
Nous ne prévoyons pas que l’une ou l’autre de ces banques centrales relève ses taux cette semaine. Pour la Fed, l’attention devrait plutôt se porter sur la manière dont elle va équilibrer ces risques contradictoires et sur la question de savoir si une nouvelle hausse pourrait encore intervenir avant la fin de l’année.
La BCE a une autre raison de faire preuve de patience. La hausse des rendements obligataires dans la zone euro a déjà resserré les conditions financières, notamment en France. Nous nous attendons donc à ce qu’elle attende le mois de décembre, lorsque les prévisions économiques actualisées devraient donner une image plus claire de l’inflation et de la croissance. Nous pensons également qu’une intervention directe sur les marchés obligataires français reste très peu probable.
Ainsi, cette semaine, les investisseurs en apprendront peut-être davantage de la manière dont les banques centrales décrivent ces risques que des décisions elles-mêmes.
Cette semaine sera également marquée par la publication des résultats trimestriels de grandes entreprises technologiques telles que Microsoft, Alphabet et Amazon. Dans l’ensemble, ceux-ci devraient donner un bon aperçu de la question qui domine actuellement les marchés : le cycle extraordinaire des dépenses d’investissement dans l’IA se traduit-il par une croissance suffisante du chiffre d’affaires et des bénéfices ?
Disclaimer
Ce document est une communication publicitaire. Ce document a été établi par Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), dont les bureaux sont situés Boulevard du Souverain 25, boîte 14, 1170 Bruxelles (inscrite à la BCE sous le numéro 0755.503.702). Puilaetco est la succursale en Belgique de Quintet Private Bank (Europe) S.A., qui a son siège social situé au Grand-Duché du Luxembourg et est soumise à la supervision de la CSSF. Nous n’avons tenu compte ni de la situation personnelle, ni des objectifs d’investissement, ni de la situation financière du ou des destinataire(s). Le document n’est pas, et ne peut être considéré comme, une offre ou une sollicitation de vente ou d’achat ou un conseil en investissement, légal ou fiscal. Nous conseillons dès lors fortement aux clients de contacter leurs conseillers avant de prendre une décision d’investissement basée sur les informations contenues dans ce document. L’information reprise dans ce document a été compilée à partir de sources devant être considérées comme fiables. Une performance passée/Une prévision n’est en rien un indicateur fiable pour les résultats futurs. La valeur des titres est susceptible d’être modifiée et ne peut dès lors être garantie. Les opinions exprimées peuvent être modifiées à tout moment sans notification et peuvent différer d’autres points de vue exprimés dans d’autres documents. Puilaetco détient tous les droits de propriété intellectuelle sur le contenu de ce document, sauf mention contraire expresse. Il est interdit de copier, reproduire sous quelque forme que ce soit, redistribuer ou utiliser de quelque manière que ce soit le contenu de ce document, en totalité ou en partie, sans l'accord préalable explicite et écrit de Puilaetco.
La déclaration de protection des données figurant sur notre site web explique comment nous traitons vos données : Protection des données ou demandez plus d'informations en envoyant un e-mail à : DPOGROUP@QUINTET.COM.