Is het tijd om kritischer vragen te stellen?

Wat u moet weten
- Beleggers worden kritischer: nu de markten sterk zijn gestegen, neemt de aandacht toe voor risico’s die eerder makkelijker over het hoofd werden gezien, van de financiering van AI-investeringen tot overheidsschulden en politieke onzekerheid.
- De verschillen binnen de markt nemen toe: dit leidt niet zozeer tot een brede terugtrekking uit de markten, maar tot grotere verschillen tussen bedrijven, sectoren en landen.
- We blijven positief, maar selectiever: we zien nog steeds redenen om positief te zijn over de markten, maar vinden dat dit het moment is om kritischer te kijken naar waar de risico’s liggen en welke risico’s het waard zijn om te nemen.
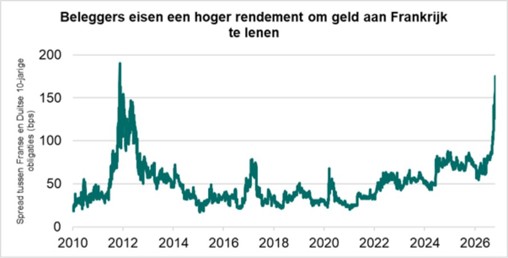
Bron: In-house research, LSEG Datastream
Beleggers kijken steeds kritischer naar wat er onder de oppervlakte speelt
De wereldeconomie blijft veerkrachtig, maar beleggers vinden steeds meer redenen om ook onder de oppervlakte te kijken.
Vorige week zagen we daar verschillende voorbeelden van. Vragen over het toenemende gebruik van schulden om AI-infrastructuur te financieren zetten technologieaandelen onder druk. Hernieuwde aanvallen in het Midden-Oosten duwden de prijs van Brent-olie boven 115 dollar per vat. En in Frankrijk wakkerde de politieke onzekerheid de al langer bestaande zorgen over de overheidsfinanciën verder aan.
Op het eerste gezicht lijken dit losstaande kwesties, maar de reactie van de markten wijst op een gemeenschappelijke trend: beleggers worden selectiever in waar ze bereid zijn risico te nemen.
Op de aandelenmarkten namen sommige beleggers winst op technologie-, halfgeleider- en AI-infrastructuurbedrijven, terwijl kapitaal verschoof naar sectoren zoals gezondheidszorg, basisconsumptiegoederen en financiële waarden. Wij zien dit niet als een brede terugtrekking uit aandelen. Naarmate de AI-investeringscyclus kapitaalintensiever wordt, stellen beleggers vooral kritischere vragen: hoe worden al deze investeringen gefinancierd en welk rendement is uiteindelijk nodig om de huidige waarderingen te rechtvaardigen?
Een vergelijkbare tweedeling tekent zich af tussen landen.
Frankrijk blijkt bijzonder kwetsbaar, omdat de politieke onzekerheid de zorgen over de begrotingssituatie verder versterkt. Franse aandelen presteerden ondermaats, terwijl ook Franse staatsobligaties aanzienlijk onder druk kwamen te staan. De Franse 10-jaarsrente steeg tot boven 5% en het renteverschil met vergelijkbare Duitse staatsobligaties liep op tot ongeveer 170 basispunten, het hoogste niveau in decennia. Tegelijkertijd bleef de vraag naar Amerikaanse Treasuries en Duitse Bunds relatief goed op peil.
De rode draad is geloofwaardigheid. Of beleggers nu kijken naar het ambitieuze investeringsprogramma van een bedrijf of naar de overheidsfinanciën van een land, ze kijken steeds kritischer naar de manier waarop uitgaven worden gefinancierd en naar de vraag of het verwachte rendement of de economische vooruitzichten opwegen tegen de risico’s.
Positief over de markten, maar selectief
De wereldeconomie blijft veerkrachtig en de langetermijninvesteringscyclus rond AI blijft de economische groei en bedrijfswinsten ondersteunen. Daarom blijven we de voorkeur geven aan aandelen boven obligaties.
De recente marktontwikkelingen onderstrepen echter het belang van selectiviteit in de risico’s die we nemen. Naarmate het risicobeeld is veranderd, hebben we onze portefeuilles aangepast. Eerder dit jaar verminderden we onze blootstelling aan Europese aandelen. Recenter hebben we onze positie in Europese staatsobligaties teruggebracht naar neutraal, tegen de achtergrond van toenemende politieke en begrotingszorgen in Frankrijk.
Tegelijkertijd willen we de portefeuilles blootgesteld houden aan verdere groeikansen en meer veerkracht inbouwen. Dat doen we onder meer via aandelenwarrants in portefeuilles waar dit is toegestaan en door onze blootstelling aan Amerikaanse bedrijfsobligaties te verminderen.
We blijven dan ook positief over de markten, maar verwachten dat een omgeving van hogere olieprijzen, politieke onzekerheid en toenemende financieringsbehoeften tot grotere verschillen tussen winnaars en verliezers zal leiden.
deze week
Centrale banken staan voor een moeilijke afweging
Dezelfde krachten die beleggers selectiever maken, stellen ook centrale banken voor moeilijkere keuzes.
Een olieprijs boven 112 dollar houdt de inflatiedruk hoog. Tegelijkertijd kunnen hogere obligatierentes en geopolitieke onzekerheid op de economische groei wegen. Voor de Amerikaanse Federal Reserve (Fed) en de Europese Centrale Bank (ECB) maakt die combinatie het komende rentebesluit minder vanzelfsprekend.
Wij verwachten niet dat een van beide centrale banken deze week de rente zal verhogen. Bij de Fed zal de aandacht vooral uitgaan naar de manier waarop zij deze tegenstrijdige risico’s afweegt en naar de vraag of vóór het einde van het jaar nog een renteverhoging kan volgen.
De ECB heeft bovendien een extra reden om geduldig te blijven. De stijging van de obligatierentes in de eurozone heeft de financiële omstandigheden al aangescherpt, vooral in Frankrijk. We verwachten daarom dat de ECB zal wachten tot december, wanneer nieuwe economische prognoses een duidelijker beeld kunnen geven van de inflatie- en groeivooruitzichten. We achten een directe interventie op de Franse obligatiemarkt nog steeds zeer onwaarschijnlijk.
Beleggers kunnen deze week dan ook mogelijk meer leren uit de manier waarop centrale banken over deze risico’s spreken dan uit de rentebesluiten zelf.
Daarnaast maken grote technologiebedrijven zoals Microsoft, Alphabet en Amazon deze week hun kwartaalresultaten bekend. Samen kunnen die meer inzicht geven in een andere belangrijke vraag voor de markten: vertaalt de uitzonderlijke investeringscyclus rond artificiële intelligentie zich ook in voldoende omzet- en winstgroei?
Disclaimer
Dit document is bedoeld als marketingmateriaal en is uitsluitend bestemd voor de geadresseerde(n). Dit document werd opgesteld door Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), waarvan de kantoren gevestigd zijn aan de Vorstlaan 25, bus 14, 1170 Brussel (ingeschreven in de KBO onder het nummer 0755.503.702). Puilaetco is het Belgische bijkantoor van Quintet Private Bank (Europe) S.A., die haar maatschappelijke zetel in het Groothertogdom Luxemburg heeft en onderworpen is aan het toezicht van de CSSF. We hebben geen rekening gehouden met de persoonlijke situatie, noch met de beleggingsdoelstellingen en de financiële situatie van de bestemmeling(en). Het document is geen en mag niet worden beschouwd als aanbod of verzoek tot aan- of verkoop of als beleggings-, juridisch of fiscaal advies. Bijgevolg raden wij de cliënten ten zeerste aan om hun adviseurs te contacteren alvorens een fiscale of beleggingsbeslissing te nemen op basis van de informatie in dit document. De informatie in het document werd verkregen van betrouwbaar geachte bronnen. Resultaten uit het verleden/De prognoses bieden geen betrouwbare indicator voor de toekomst. De waarde van effecten kan onderhevig zijn aan wijzigingen en kan bijgevolg niet worden gegarandeerd. De uitgedrukte meningen kunnen op elk ogenblik zonder kennisgeving worden gewijzigd en kunnen verschillen van andere standpunten uitgedrukt in andere documenten. Puilaetco is houder van alle intellectuele eigendomsrechten op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van Puilaetco. In de privacyverklaring op onze website kunt u lezen hoe wij met uw gegevens omgaan: Gegevensbescherming of vraag meer informatie door een e-mail te sturen naar DPOGROUP@QUINTET.COM