

Le retour du marché obligataire
4 mins to read this article

L'essentiel en 30 secondes.
- Les obligations redeviennent intéressantes. La hausse des rendements permet aux investisseurs de tirer à nouveau des revenus significatifs des obligations de haute qualité.
- Nous restons optimistes quant à la croissance, mais plus sélectifs en matière de risque. Les marchés actions ont fait preuve de résilience malgré la hausse des taux d’intérêt, mais nous avons renforcé la protection contre les baisses dans les portefeuilles éligibles.
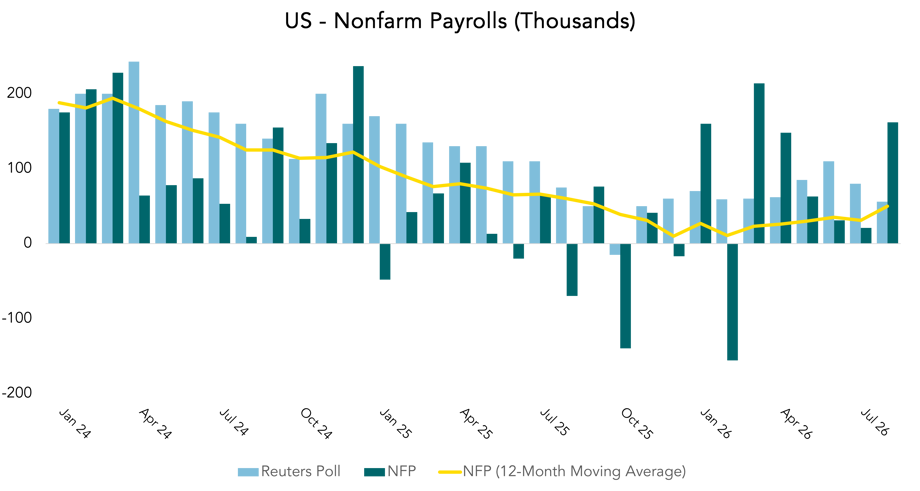
- Le rapport sur l’emploi américain publié vendredi sera très probablement l’événement clé de la semaine sur pour les marchés. Des chiffres solides concernant les emplois non agricoles renforceraient les anticipations d’une nouvelle hausse des taux d’intérêt, tandis que des chiffres plus faibles pourraient atténuer la pression sur la Réserve fédérale américaine (Fed).
Graphique de la semaine
Source : Recherche interne, LSEG Datastream


Obligations
Le revenu fait son retour
Pendant des années, les investisseurs ont dû se contenter de rendements très faibles sur les obligations de haute qualité. Ce contexte est en train de changer.
Les rendements des obligations d’État ont de nouveau augmenté la semaine dernière sur l’ensemble des marchés développés. Des données économiques meilleures que prévu et les craintes inflationnistes ont incité les investisseurs à réévaluer la probabilité de nouvelles hausses des taux d’intérêt. Les inquiétudes budgétaires ont également contribué à exercer une pression à la hausse sur les rendements. Un autre facteur, moins évident, pourrait être l’énorme volume d’investissements consacrés aux infrastructures d’intelligence artificielle, qui accentue la concurrence pour les capitaux.
Pourtant, en se concentrant uniquement sur les mouvements de marché de la semaine dernière, on risque de passer à côté de l’essentiel. Les rendements obligataires sont en grande partie revenus à des niveaux bien plus proches des moyennes historiques à long terme. À bien des égards, le contexte actuel semble plus normal que la période de taux exceptionnellement bas qui a suivi la crise financière mondiale et le choc du Covid.
Pour les investisseurs, cela a de l'importance. Des rendements plus élevés augmentent les revenus disponibles provenant de la détention d'obligations et fournissent un plus grand coussin contre de futurs mouvements de marché. Ce coussin est désormais significatif. Selon notre analyse, le rendement des bons du Trésor américain à 10 ans devrait augmenter à environ 5,7 % au cours de l'année prochaine, ou environ 6,6 % au cours des deux prochaines années, avant que les rendements totaux ne deviennent négatifs.
Une volatilité à court terme reste possible. L’incertitude politique, les prix de l’énergie et la concurrence exercée par les solides rendements des actions pourraient continuer à peser sur les marchés obligataires. Malgré tout, les obligations sont de plus en plus en mesure de remplir le rôle que les investisseurs leur attribuent traditionnellement : générer des revenus tout en contribuant à la diversification du portefeuille.
Portefeuilles
Optimiste, mais sans complaisance
Les marchés financiers continuent de s’adapter à un environnement de taux d’intérêt plus élevés. Parallèlement, les tensions géopolitiques et l’incertitude sur les marchés de l’énergie ont renforcé les craintes que l’inflation ne s’avère plus tenace que prévu.
Historiquement, les périodes de forte hausse des rendements obligataires ont souvent déstabilisé les marchés financiers. Jusqu’à présent, l’année 2026 s’est avérée différente. Malgré des coûts d’emprunt plus élevés, les marchés actions sont restés résilients.
Cela s’explique peut-être en partie par le cycle d’investissement en cours dans le domaine de l’IA. Associé à l’augmentation des dépenses consacrées aux infrastructures énergétiques et à la défense, il a contribué à soutenir l’activité économique et à garder la confiance des investisseurs.
Dans ce contexte, nous conservons une surpondération modérée des actions, tout en restant sélectifs. Nous continuons de privilégier les actions américaines et celles des marchés émergents, où les perspectives de croissance restent relativement attractives.
Cela dit, les solides performances du marché cette année laissent peu de place à la déception. C’est pourquoi nous avons récemment renforcé la protection contre les baisses au sein des portefeuilles, lorsque la réglementation et la situation des clients le permettent. Notre objectif n’est pas de réduire notre exposition à la croissance, mais d’améliorer la résilience au cas où les marchés deviendraient plus volatils.
Nous restons également surpondérés sur l’or. Les inquiétudes croissantes concernant la viabilité de la dette dans les grandes économies ont renforcé son attrait pour certains investisseurs. L’or peut également offrir des avantages en termes de diversification en période de ralentissement économique, même si son cours peut être volatil.
Notre message général n’a pas changé. Nous pensons que la croissance économique reste positive, mais nous estimons qu’il est judicieux de trouver un équilibre entre la participation à cette croissance et la protection contre des chocs imprévus.
Géopolitique
États-Unis-Chine : des tensions en baisse, mais pas de résolution
Les relations entre les États-Unis et la Chine ont semblé un peu plus stables la semaine dernière.
La rencontre entre les présidents Xi Jinping et Donald Trump a suscité un vif intérêt, mais n’a donné lieu qu’à peu d’annonces politiques majeures. La décision de prolonger de deux mois la trêve commerciale conclue l’année dernière, maintenant les droits de douane à des niveaux réduits jusqu’au 10 janvier, a revêtu une importance plus grande pour les marchés.
Le prolongement était plus court que ce que beaucoup de responsables avaient laissé entendre auparavant. Il accorde néanmoins aux deux parties un délai supplémentaire pour parvenir à un accord plus global et atténue certains risques immédiats pour les marchés mondiaux.
Les investisseurs doivent veiller à ne pas confondre stabilisation et résolution. La concurrence stratégique dans des domaines tels que la technologie, le commerce et la sécurité nationale reste bien présente.
L'attention va désormais se recentrer sur l'actualité nationale.
En Chine, les investisseurs guetteront de nouveaux signaux de la part des décideurs politiques concernant les mesures destinées à soutenir la consommation, le marché immobilier et la croissance économique. Le défi reste clair : la production continue de dépasser la consommation, ce qui accentue la pression sur les décideurs politiques pour qu’ils stimulent la demande intérieure.
Aux États-Unis, l’attention se tourne progressivement vers les élections de mi-mandat qui approchent. Notre scénario de base reste celui d’un Congrès divisé, les démocrates reprenant le contrôle d’au moins une chambre. Si le résultat des élections en lui-même a son importance, les investisseurs s’intéresseront davantage à ce qu’il implique pour les futures politiques et les plans de dépenses.
Cette semaine
L'économie peut-elle rester solide sans raviver l'inflation ?
La question clé pour les investisseurs cette semaine est de savoir si la croissance économique restera suffisamment forte pour soutenir les bénéfices des entreprises sans créer de nouvelles pressions inflationnistes.
En Europe, les données sur l’inflation en Espagne, en France, en Italie et en Allemagne culmineront vendredi avec la publication des chiffres de la zone euro. Les cours du pétrole se maintenant autour de 100 dollars le baril, l’inflation globale devrait rester élevée.
Les marchés s’attendent actuellement à ce que la Banque centrale européenne relève à nouveau ses taux d’intérêt. Bien qu’il existe un risque que la banque centrale augmente légèrement davantage ses taux, nous ne prévoyons pas de série de hausses. La hausse des prix de l’énergie réduit le pouvoir d’achat des consommateurs et pourrait finir par affaiblir la demande, ce qui permettrait aux décideurs politiques de maintenir leurs taux inchangés.
Aux États-Unis, l’attention se portera sur la mesure de l’inflation privilégiée par la Fed, l’indice des dépenses de consommation personnelles (core PCE), ainsi que sur une série d’indicateurs du marché du travail, notamment les offres d’emploi, les chiffres de l’emploi dans le secteur privé et le rapport sur l’emploi non agricole publié vendredi.
Les données sur l’emploi du mois dernier étaient solides. Si les chiffres de cette semaine confirment cette tendance, les investisseurs pourraient se montrer plus confiants quant à la possibilité d’une nouvelle hausse des taux de la Fed. Cela reste notre scénario de base, potentiellement lors de la réunion d’octobre ou de décembre.
La Chine restera également au centre de l’attention. Les enquêtes de conjoncture publiées cette semaine fourniront une nouvelle indication sur l’équilibre entre la production et la demande intérieure. Les investisseurs guetteront les signes indiquant que les décideurs politiques pourraient être prêts à accélérer les mesures de soutien avant la session plénière du Comité central prévue fin octobre.