


Als je recent naar obligatierendementen hebt gekeken, is het je misschien opgevallen dat er iets ontbrak gedurende een groot deel van het afgelopen decennium: inkomen.
Jarenlang raakten beleggers gewend aan een wereld waarin obligaties weinig beloning boden. De rendementen op staatsobligaties bewaarden zich dicht bij nul of zelfs in negatieve territoria, centrale banken domineerden de markten en het genereren van een belangrijk niveau van inkomen vereiste vaak aanzienlijk meer risico. In die omgeving waren obligatiebeleggers sterk afhankelijk van dalende rendementen en stijgende prijzen om aantrekkelijke rendementen te behalen.
Vandaag de dag ziet het landschap er heel anders uit.
Obligatierendementen zijn teruggekeerd naar niveaus die veel beleggers sinds jaren niet meer hebben gezien, waardoor de rol van vastrentende effecten binnen een portefeuille fundamenteel verandert. De belangrijkste ontwikkeling is niet alleen dat de rendementen hoger zijn, maar dat beleggers opnieuw worden gecompenseerd voor het bezitten van obligaties.
Inkomen doet opnieuw het zware werk
Historisch gezien was inkomen altijd bedoeld als de belangrijkste motor van obligatierendementen. Investeerders leenden geld, verzamelden coupons en ontvingen hun kapitaal terug bij de vervaldatum.
Het tijdperk van ultralage rentevoeten heeft die relatie verstoord. Met samengeperste rendementen door het monetair beleid, werd inkomen zo'n klein deel van de verwachte rendementen dat investeerders steeds meer afhankelijk werden van marktbewegingen om prestaties te genereren.
Vandaag de dag zijn de start rendementen aanzienlijk hoger. Als gevolg hiervan kan een groter deel van de verwachte rendementen opnieuw komen van het inkomen dat door de obligatie zelf wordt gegenereerd in plaats van nauwkeurig de richting van de rentevoeten te voorspellen.
Een van de meest ondergewaardeerde gevolgen van hogere start rendementen is het kussen dat ze bieden tegen toekomstige renteverhogingen. Het afgelopen jaar hebben Amerikaanse schatkistinvesteerders positieve totaalrendementen gegenereerd ondanks een significante stijging van de langetermijnrendementen. Vanuit de huidige niveaus moeten de 10-jarige schatkistrendementen ongeveer 6% bereiken in het komende jaar, of rond de 6,9% in de komende twee jaar, voordat de totaalrendementen negatief worden. Dit illustreert hoe investeerders niet langer uitsluitend vertrouwen op dalende rendementen om rendementen te genereren. Het inkomen dat onderweg is verdiend, is groot genoeg geworden om een deel van eventuele prijsdalingen te compenseren. Het versterkt ook de lang gevestigde relatie tussen start rendementen en toekomstige verwachtingen van obligatierendementen.
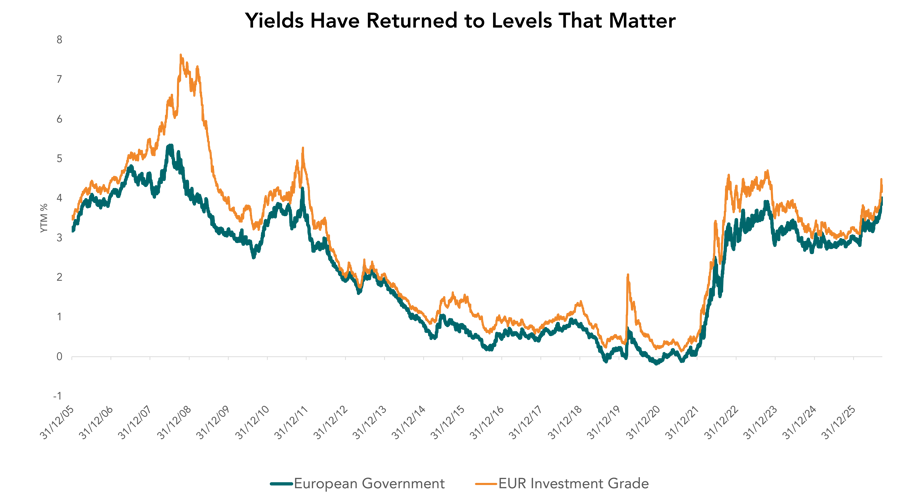
Yield to worst evolutie | Bronnen: Intern onderzoek, Bloomberg
Obligaties gedragen zich weer meer als obligaties
De terugkeer van hogere rendementen betekent ook dat vastrentend weer een belangrijke eigenschap terugwint: portefeuille-nut.
Jarenlang waren obligaties duur volgens historische normen. Beleggers namen aanzienlijke renterisico's voor lief terwijl ze zeer beperkte compensatie ontvingen. In sommige gevallen werd de balans tussen risico en potentieel rendement minder gunstig. Maar nu zijn de omstandigheden veranderd.
In grote delen van de obligatiemarkt weerspiegelen de rendementen vandaag de dag meer de onderliggende economische omstandigheden, inflatieverwachtingen en kredietrisico. Als gevolg hiervan zijn de inkomensniveaus meer consistent met de traditionele rol van vastrentend binnen een gediversifieerde portefeuille.
Met andere woorden, obligaties beginnen zich weer meer als obligaties te gedragen.
Beleggers hoeven niet langer te streven naar inkomen
Misschien is de meest significante consequentie van deze nieuwe omgeving dat beleggers selectiever kunnen zijn.
Toen de rendementen uitzonderlijk laag waren, betekende inkomen genereren vaak dat men extra risico moest nemen via lagere kredietkwaliteit, langere looptijden of complexere investeringsstructuren. Vandaag de dag bieden veel hoogwaardigere segmenten van de markt al rendementen die enkele jaren geleden moeilijk te vinden zouden zijn geweest.
Dit betekent echter niet dat risico is verdwenen. Rentetarieven, kredietfundamentals en economische omstandigheden blijven belangrijk. Beleggers hebben echter steeds meer de kans om inkomen te streven zonder noodzakelijkerwijs te reiken naar de hoogst renderende beschikbare activa.
De focus verschuift van het maximaliseren van rendement naar het maximaliseren van de kwaliteit en duurzaamheid van dat inkomen.
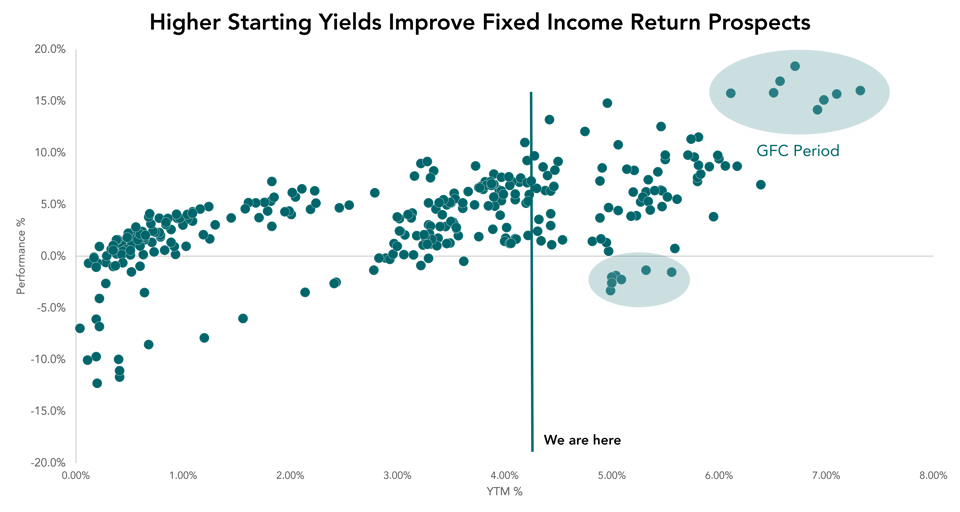
EUR Investment Grade Corporates 3 tot 5 Jaar 12 maanden vooruitgang gerapporteerd op maandelijkse basis | Bronnen: Intern onderzoek, Bloomberg
Inkomen is Terug. Discipline Blijft Belangrijk
De terugkeer van zinvolle rendementen vertegenwoordigt een van de belangrijkste veranderingen op de financiële markten in de afgelopen jaren.
De betekenis van hogere rendementen ligt niet alleen in de extra inkomsten die ze opleveren. Inderdaad, vastrentende waarden kunnen opnieuw een meer evenwichtige combinatie van inkomstengeneratie en diversificatiemogelijkheden bieden dan tijdens de periode van ultra-lage tarieven.
Dat gezegd hebbende, is de obligatiemarkt niet risicoloos geworden. Maar voor het eerst in vele jaren worden beleggers opnieuw beloond voor het nemen van die risico's.
En dat kan de belangrijkste ontwikkeling van allemaal zijn.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document werd opgesteld door Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), met kantoor gevestigd aan de Vorstlaan 25, bus 14 te 1170 Brussel (ingeschreven in de KBO onder het nummer 0755.503.702). Puilaetco is het Belgische bijkantoor van Quintet Private Bank (Europe) S.A., die haar maatschappelijke zetel heeft in het Groothertogdom Luxemburg en onder toezicht staat van de CSSF.
We hebben geen rekening gehouden met de persoonlijke situatie, noch met de beleggingsdoelstellingen en de financiële situatie van de bestemmeling(en). Het document is geen en mag niet worden beschouwd als aanbod of verzoek tot aan- of verkoop of als beleggings-, juridisch of fiscaal advies. Bijgevolg raden wij de cliënten ten zeerste aan om hun adviseurs te contacteren alvorens een fiscale of beleggingsbeslissing te nemen op basis van de informatie in dit document.
De informatie in het document werd verkregen van betrouwbaar geachte bronnen. Beleggen brengt risico’s met zich mee en de waarde van beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Alle prognoses en voorspellingen zijn gebaseerd op een aantal veronderstellingen en aannames over de huidige en toekomstige marktomstandigheden en er is geen garantie dat het verwachte resultaat uiteindelijk zal worden behaald. De uitgedrukte meningen kunnen op elk ogenblik zonder kennisgeving worden gewijzigd en kunnen verschillen van andere standpunten uitgedrukt in andere documenten.
Puilaetco is houder van alle intellectuele eigendomsrechten op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van Puilaetco.
In de privacyverklaring op onze website kunt u lezen hoe wij met uw gegevens omgaan: Gegevensbescherming of vraag meer informatie door een e-mail te sturen naar DPOGROUP@QUINTET.COM.