

Het beperken van Europese politieke risico’s
8 mins to read this article

Wat u moet weten
- Groei en winsten blijven gunstig. De VS blijven de wereldwijde groei aanvoeren, terwijl de investeringscyclus in AI de bedrijfswinsten ondersteunt. We handhaven daarom een gematigde overweging in aandelen.
- Het inflatieverhaal wordt complexer, maar dit is niet 2022. Hogere olieprijzen en geopolitieke spanningen kunnen de inflatie op korte termijn omhoogdrijven, waardoor sommige centrale banken de rente wellicht opnieuw zullen verhogen, maar dit betekent geen terugkeer naar de agressieve verkrappingscyclus van 2022.
- We hebben onze posities in Europese staatsobligaties afgebouwd en die in Amerikaanse staatsobligaties uitgebreid. De politieke risico’s rond de verkiezingen in Frankrijk en Italië in 2027 en de vervroegde verkiezingen in Spanje worden steeds belangrijker en wij zijn van mening dat deze risico’s nog niet volledig zijn ingeprijsd in de Europese staatsobligatiemarkten.
Opmerking: elke verwijzing naar de positionering van de portefeuille heeft betrekking op onze discretionaire kernportefeuilles. Cliënten die in andere strategieën of in portefeuilles op maat of adviesportefeuilles belegd zijn, dienen hun client advisor te raadplegen voor meer informatie.
Waarom politiek vandaag de dag belangrijker is
De wereldeconomie blijft vooralsnog veerkrachtig en de bedrijfswinsten worden nog steeds ondersteund door een gezonde vraag, met name in de VS. De belangrijkste verandering in onze visie deze maand heeft echter niet zozeer te maken met de economische groei, maar met de toenemende politieke risico’s.
De Franse presidentsverkiezingen van 2027 worden naar verwachting een belangrijke test voor de markten. Zorgen over de houdbaarheid van de overheidsfinanciën, de politieke versnippering en de toekomstige koers van het economische beleid in de eurozone wegen nu al op het marktsentiment.
Ook in Italië en Spanje staan in 2027 verkiezingen op de agenda, wat de politieke onzekerheid rond Europese staatsobligaties verder kan doen toenemen.
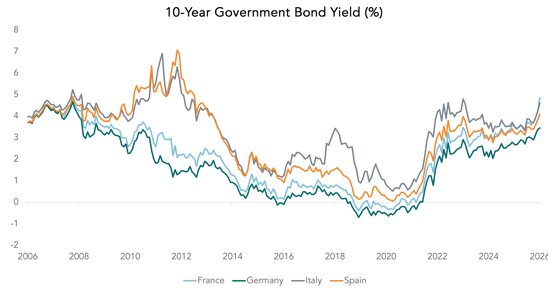
Bron: interne research, LSEG Datastream. Resultaten uit het verleden zijn geen betrouwbare indicator voor toekomstige resultaten.
De markten hebben een deel van deze bezorgdheden al ingeprijsd. Franse aandelen en staatsobligaties hebben ondermaats gepresteerd en beleggers kijken steeds kritischer naar de risico’s rond de Europese staatsschulden. Toch denken wij dat deze risico’s nog niet volledig weerspiegeld zijn in de huidige koersen van staatsobligaties.
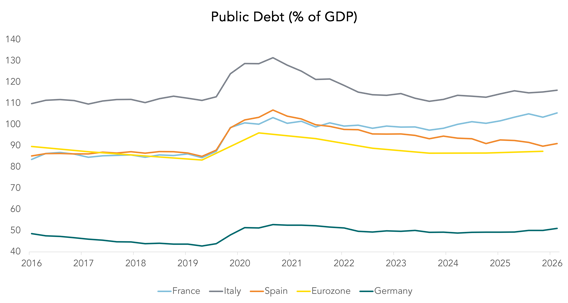
Bron: interne research, LSEG Datastream
We passen onze obligatieallocatie aan
We verlagen onze allocatie naar Europese staatsobligaties van overwogen naar neutraal. Deze beslissing wordt vooral ingegeven door politieke en begrotingsrisico’s, en minder door onze visie op het huidige renteniveau.
Hoewel sommige Europese landen, met name Duitsland, over meer budgettaire ruimte beschikken, staat de eurozone als geheel nog steeds voor moeilijke keuzes. Frankrijk en een aantal andere economieën, waaronder Italië en Spanje, kampen met een hoge schuldenlast. Daardoor hebben overheden minder ruimte om met extra uitgaven op economische schokken te reageren.
Als de onzekerheid over de houdbaarheid van de overheidsfinanciën toeneemt, kunnen beleggers een hogere rentevergoeding eisen om deze obligaties aan te houden. Dat zet de obligatiekoersen onder druk.
Daarom bouwen we onze posities in Europese staatsobligaties af. Dat betekent niet dat we een uitgesproken visie hebben op de richting van de rente. We zijn vooral van mening dat het potentiële rendement van Europese staatsobligaties onvoldoende opweegt tegen de risico’s. Daarom verkiezen we onze blootstelling aan deze mogelijke bron van volatiliteit te verminderen.
Amerikaanse staatsobligaties krijgen de voorkeur
Tegen deze achtergrond verhogen we onze blootstelling aan Amerikaanse staatsobligaties naar een gematigde overweging. Tegelijkertijd dekken we het valutarisico op deze posities af naar euro of Britse pond, afhankelijk van de valuta van de portefeuille.
Ons doel is niet om te profiteren van een bepaald renteverschil tussen de VS en de eurozone. We willen vooral een deel van onze obligatieblootstelling verschuiven naar een markt waar we minder directe politieke en begrotingsrisico’s zien.
Ook de VS is uiteraard niet vrij van politieke onzekerheid. De komende tussentijdse verkiezingen kunnen de machtsverhoudingen in het Congres veranderen en de uitvoering van omvangrijke nieuwe overheidsuitgaven bemoeilijken. Zonder nieuwe uitgaveninitiatieven lijkt een verdere verslechtering van de begrotingssituatie minder waarschijnlijk en is zelfs een gematigde begrotingsconsolidatie mogelijk, al betekent dit niet noodzakelijk dat het Amerikaanse begrotingstekort snel zal afnemen. Dit kan enige steun bieden aan Amerikaanse staatsobligaties.
Daarnaast speelt ook het renteperspectief een rol. De huidige obligatiekoersen houden al rekening met de verwachting van nog enkele renteverhogingen. Tenzij de inflatie verder oploopt, achten wij het onwaarschijnlijk dat de Federal Reserve (Fed) de rente sterker zal verhogen dan beleggers momenteel verwachten. Als de geopolitieke spanningen afnemen en de olieprijzen dalen, kan ook de inflatiedruk afnemen, wat Amerikaanse staatsobligaties verder zou kunnen ondersteunen.
Economische groei blijft aandelen ondersteunen
Hoewel politieke en begrotingsontwikkelingen onze positionering in staatsobligaties hebben beïnvloed, blijven we relatief positief over de bredere beleggingsvooruitzichten en onze marktstrategie.
De wereldeconomie blijft groeien, ondanks de hogere rente en de politieke onzekerheid, waarbij de VS voor een groot deel van het momentum zorgen. De consumenten- en bedrijfsbestedingen blijven gezond, terwijl de AI-investeringscyclus steeds duidelijker zichtbaar wordt in de bedrijfsinvesteringen, de vraag naar technologie en de winstontwikkeling.
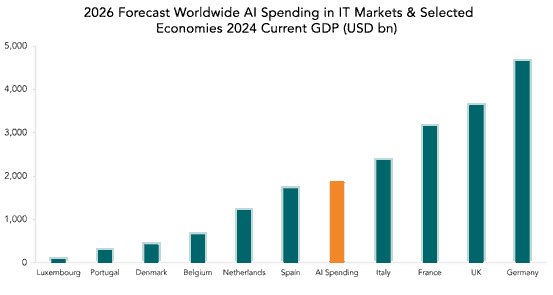
Bron: interne research, LSEG Datastream, Gartner
Dit ondersteunt de winstgroei, met name in de VS en de opkomende markten. Daarom behouden we een lichte voorkeur voor aandelen boven obligaties. Daarnaast handhaven we onze tactische overweging in goud, dat kan bijdragen aan de diversificatie van portefeuilles in periodes van marktstress en geopolitieke onzekerheid.
In portefeuilles waar dit is toegestaan, houden we ook een positie aan die bescherming kan bieden bij sterke dalingen van de Amerikaanse en Europese aandelenmarkten. Deze bescherming kan verliezen niet volledig voorkomen, maar wel helpen om de impact van forse marktcorrecties te beperken.
De inflatie blijkt hardnekkiger dan verwacht
Het inflatieprobleem is niet verdwenen, maar de inflatiedruk is veel minder breed gedragen dan in 2022. Dat onderscheid is belangrijk, omdat het erop wijst dat eventuele monetaire beleidsreacties minder ingrijpend en snel hoeven te zijn.
De onderliggende inflatie, waarbij volatiele componenten zoals energie en voeding buiten beschouwing worden gelaten, ligt veel dichter bij de doelstellingen van de centrale banken dan tijdens de inflatiepiek van 2022. Tegelijkertijd zorgen hogere olieprijzen en geopolitieke spanningen voor opwaartse druk op de totale inflatie, waardoor centrale banken voor een moeilijke afweging staan.
Wij verwachten dat de Fed, de Europese Centrale Bank (ECB) en de Bank of England (BoE) op korte termijn allemaal de rente zullen verhogen. De Fed en de ECB zijn daar al mee begonnen; de BoE zou na de najaarsbegroting kunnen volgen.
We verwachten echter geen herhaling van de snelle verkrappingscyclus die volgde op de pandemie. De oorzaken van de inflatie zijn vandaag anders. In 2022 heropenden de economieën na strenge lockdowns, was de vraag uitzonderlijk sterk en waren de toeleveringsketens ernstig verstoord. De huidige inflatiedruk is beperkter en houdt voornamelijk verband met energieprijzen en geopolitieke ontwikkelingen.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document werd opgesteld door Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), met kantoor gevestigd aan de Vorstlaan 25, bus 14 te 1170 Brussel (ingeschreven in de KBO onder het nummer 0755.503.702). Puilaetco is het Belgische bijkantoor van Quintet Private Bank (Europe) S.A., die haar maatschappelijke zetel heeft in het Groothertogdom Luxemburg en onder toezicht staat van de CSSF.
We hebben geen rekening gehouden met de persoonlijke situatie, noch met de beleggingsdoelstellingen en de financiële situatie van de bestemmeling(en). Het document is geen en mag niet worden beschouwd als aanbod of verzoek tot aan- of verkoop of als beleggings-, juridisch of fiscaal advies. Bijgevolg raden wij de cliënten ten zeerste aan om hun adviseurs te contacteren alvorens een fiscale of beleggingsbeslissing te nemen op basis van de informatie in dit document.
De informatie in het document werd verkregen van betrouwbaar geachte bronnen. Beleggen brengt risico’s met zich mee en de waarde van beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Alle prognoses en voorspellingen zijn gebaseerd op een aantal veronderstellingen en aannames over de huidige en toekomstige marktomstandigheden en er is geen garantie dat het verwachte resultaat uiteindelijk zal worden behaald. De uitgedrukte meningen kunnen op elk ogenblik zonder kennisgeving worden gewijzigd en kunnen verschillen van andere standpunten uitgedrukt in andere documenten.
Puilaetco is houder van alle intellectuele eigendomsrechten op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van Puilaetco. In de privacyverklaring op onze website staat hoe wij met uw gegevens omgaan: Gegevensbescherming.