

De comeback van de obligatiemarkt

De hoofdpunten in 30 seconden
-
Obligaties worden weer interessanter. Hogere obligatierendementen zorgen ervoor dat hoogwaardige obligaties opnieuw aantrekkelijk kunnen zijn voor bepaalde beleggers.
-
We blijven positief over de groei, maar zijn selectiever wat betreft risico’s. De aandelenmarkten hebben zich ondanks de hogere rente goed staande gehouden, maar we hebben in de betreffende portefeuilles bescherming tegen koersdalingen ingebouwd.
-
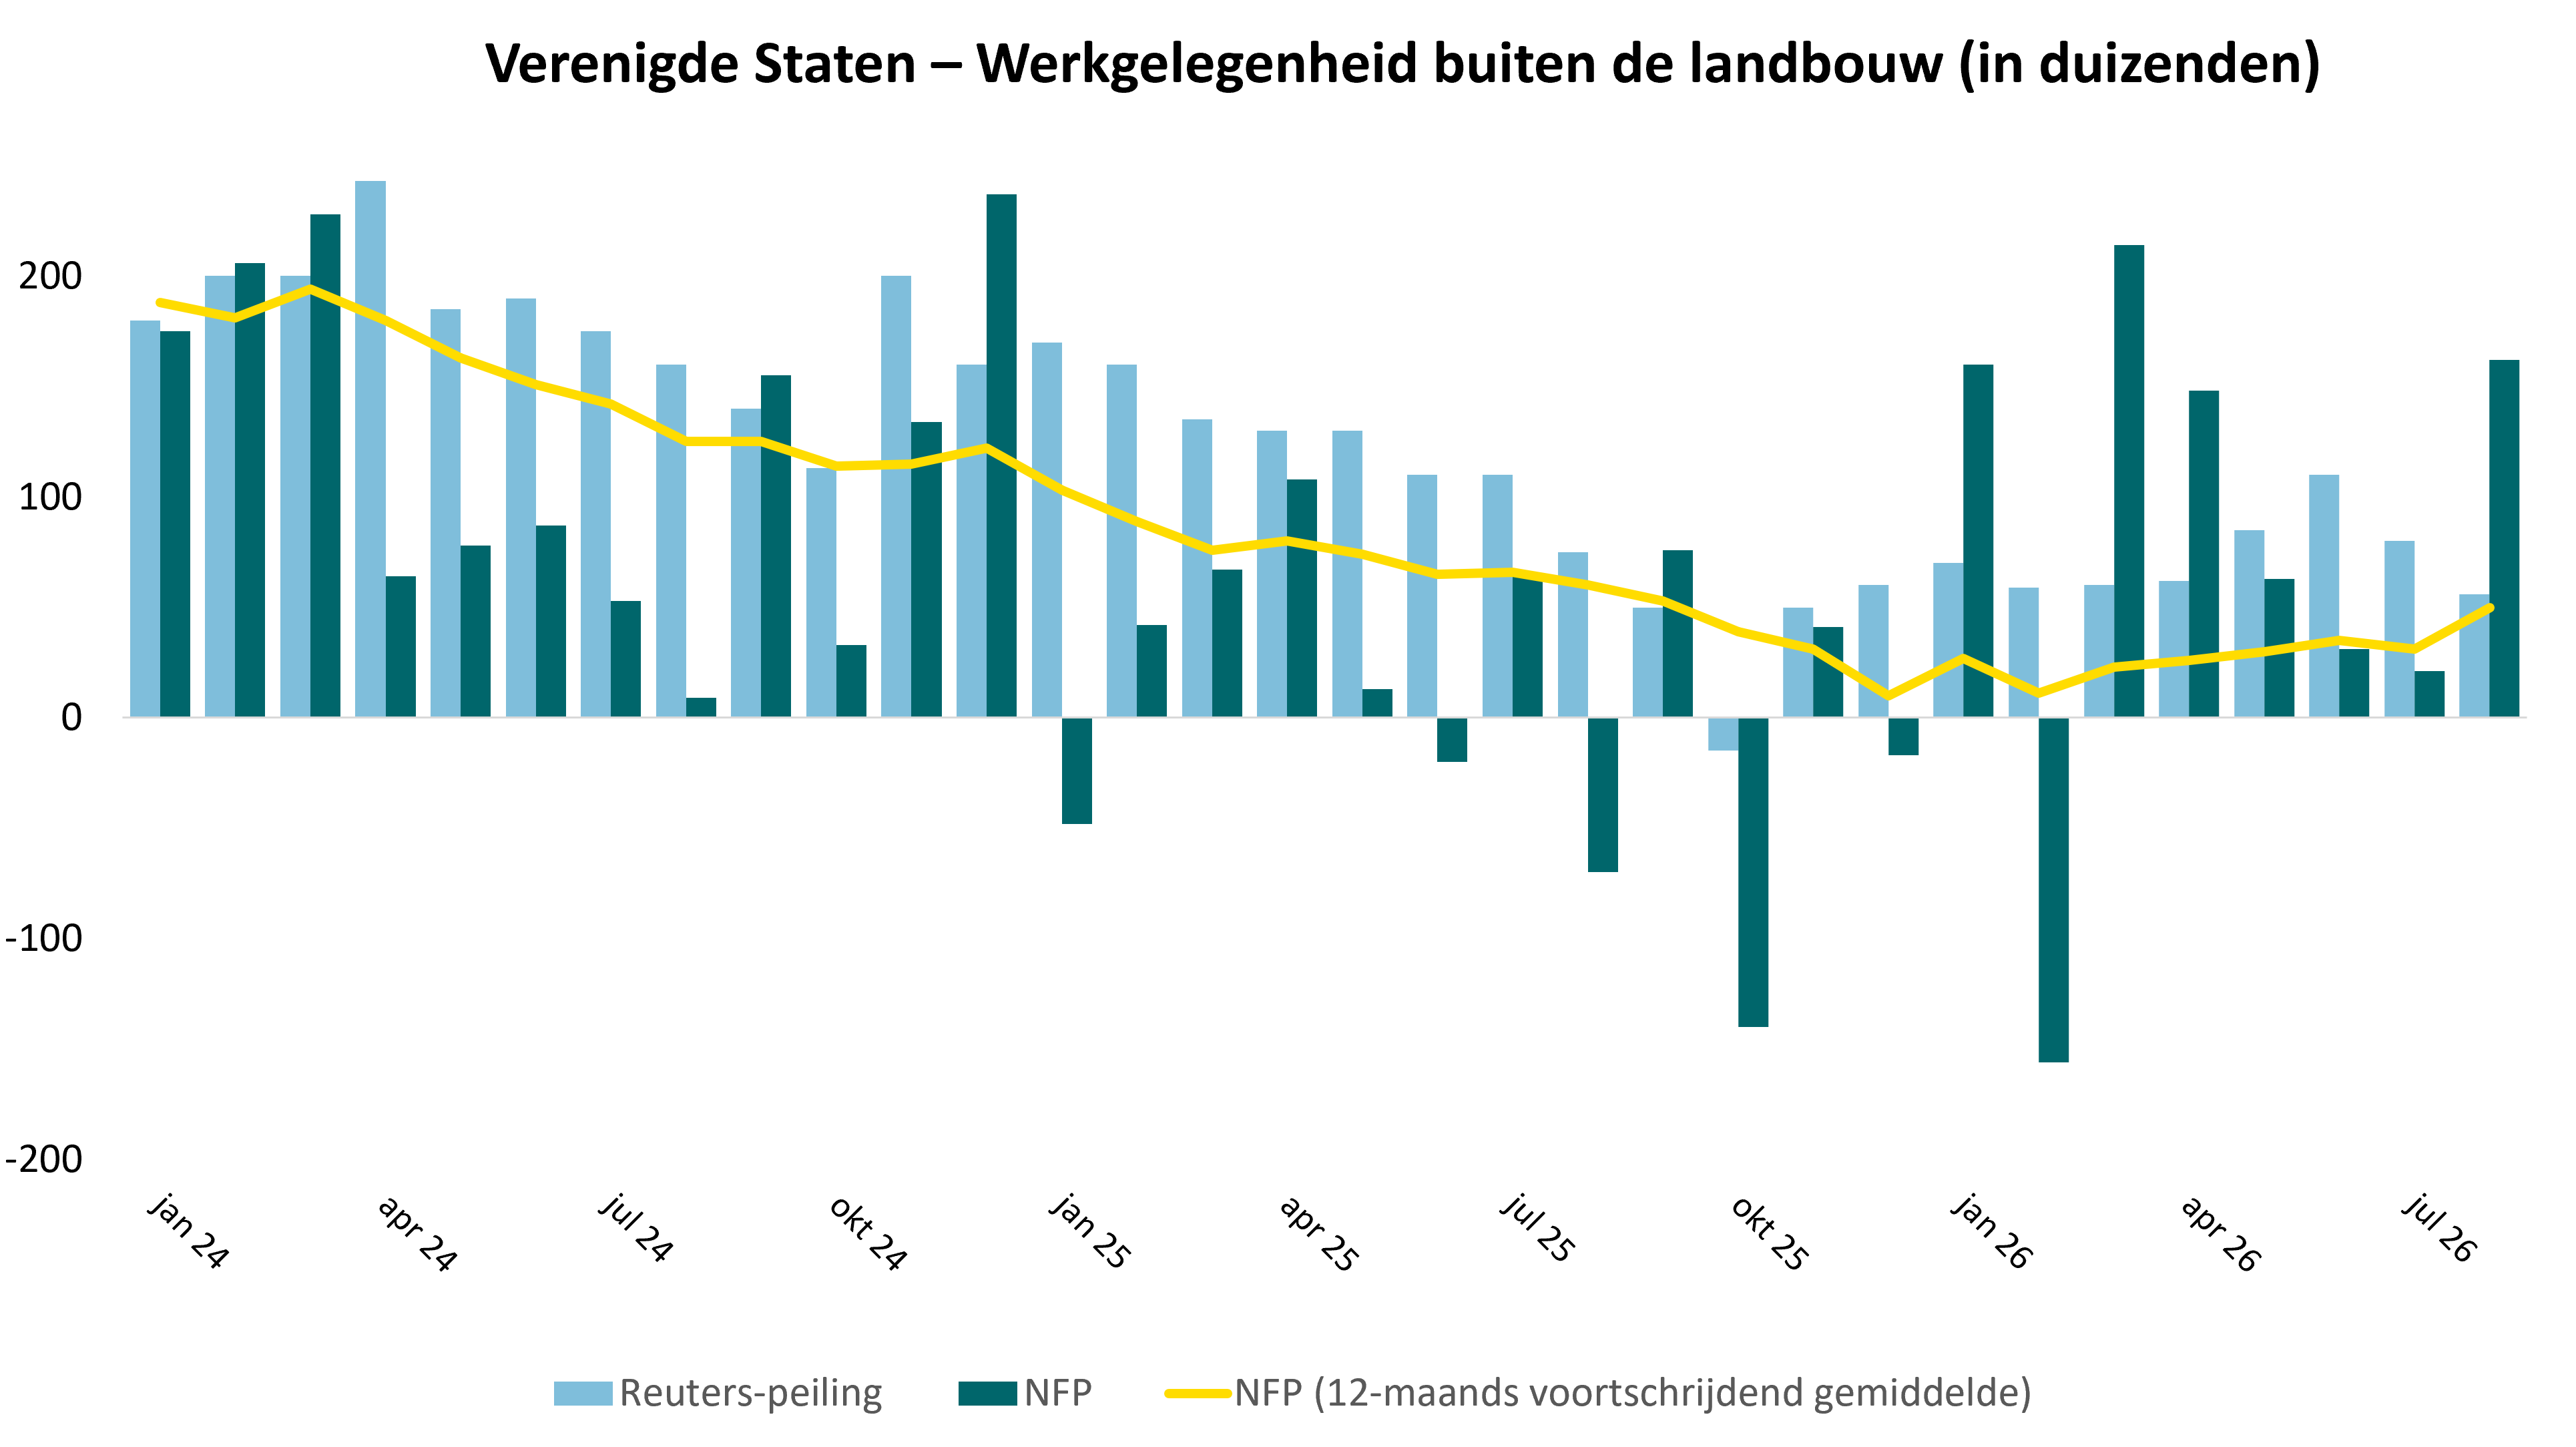
Het Amerikaanse arbeidsmarktrapport van vrijdag zou wel eens de belangrijkste marktgebeurtenis van de week kunnen zijn. Sterke cijfers over de werkgelegenheid buiten de landbouw zouden de verwachtingen voor een nieuwe renteverhoging versterken, terwijl zwakkere cijfers de druk op de Amerikaanse Federal Reserve (Fed) zouden kunnen verlichten.
Bron: Intern onderzoek, LSEG Datastream
Obligaties | Inkomsten zijn terug
Jarenlang moesten beleggers genoegen nemen met een zeer laag rendement op hoogwaardige obligaties. Die situatie is aan het veranderen.
De rendementen op staatsobligaties zijn vorige week in alle ontwikkelde markten opnieuw gestegen. Beter dan verwachte economische cijfers en inflatievrees zetten beleggers ertoe aan de kans op verdere renteverhogingen opnieuw in te schatten. Ook zorgen over de overheidsfinanciën hebben bijgedragen aan de opwaartse druk op de rendementen. Een andere, minder voor de hand liggende factor is wellicht de enorme investering in AI-infrastructuur, waardoor de concurrentie om kapitaal toeneemt.
Maar als we ons alleen richten op de marktbewegingen van vorige week, lopen we het risico het grotere plaatje over het hoofd te zien. De obligatierentes zijn grotendeels teruggekeerd naar niveaus die veel dichter bij de historische langetermijngemiddelden liggen. In veel opzichten lijkt de huidige situatie normaler dan de periode van ongewoon lage rentes die volgde op de wereldwijde financiële crisis en de coronacrisis.
Voor beleggers is dit van belang. Hogere rendementen verhogen het inkomen uit het aanhouden van obligaties en bieden een grotere buffer tegen toekomstige marktbewegingen. Die buffer is nu aanzienlijk. Op basis van onze analyse zou het rendement op de 10-jarige Amerikaanse staatsobligatie het komende jaar moeten stijgen tot ongeveer 5,7%, of tot ongeveer 6,6% in de komende twee jaar, voordat het totale rendement negatief zou worden.
Kortstondige volatiliteit blijft mogelijk. Beleidsonzekerheid, energieprijzen en concurrentie van sterke aandelenrendementen kunnen de obligatiemarkten onder druk blijven zetten. Toch zijn obligaties steeds beter in staat om de rol te vervullen die beleggers traditioneel van hen verwachten: inkomsten genereren en tegelijkertijd bijdragen aan de diversificatie van de portefeuille.
Portefeuilles | Optimistisch, maar niet zelfgenoegzaam
De financiële markten blijven zich aanpassen aan een wereld met hogere rentetarieven. Tegelijkertijd hebben geopolitieke spanningen en onzekerheid op de energiemarkten de bezorgdheid vergroot dat de inflatie hardnekkiger zou kunnen blijken dan velen hadden verwacht.
Historisch gezien hebben periodes van sterk stijgende obligatierentes de financiële markten vaak in beroering gebracht. Tot nu toe is 2026 anders verlopen. Ondanks hogere financieringskosten zijn de aandelenmarkten veerkrachtig gebleven.
Een van de redenen hiervoor is wellicht de krachtige investeringscyclus op het gebied van AI. In combinatie met hogere uitgaven voor energie-infrastructuur en defensie heeft dit bijgedragen aan het ondersteunen van de economische activiteit en het vertrouwen van beleggers.
Tegen die achtergrond blijven we gematigd overwogen in aandelen, maar wel selectief. We blijven de voorkeur geven aan Amerikaanse aandelen en aandelen uit opkomende markten, waar de groeivooruitzichten relatief aantrekkelijk blijven.
Dat gezegd hebbende, betekent de sterke marktprestatie dit jaar dat er minder ruimte is voor teleurstellingen. Om die reden hebben we onlangs de bescherming tegen koersdalingen in portefeuilles versterkt, voor zover regelgeving en de omstandigheden van de klant dit toelaten. Ons doel is niet om onze deelname aan de groei te verminderen, maar om de veerkracht te verbeteren mochten de markten volatieler worden.
We blijven ook overwogen in goud. Toenemende zorgen over de houdbaarheid van de schuldenlast in grote economieën hebben de aantrekkingskracht ervan voor sommige beleggers versterkt. Goud kan ook diversificatievoordelen bieden in periodes van economische zwakte, hoewel de prijs ervan volatiel kan zijn.
Onze algemene boodschap is niet veranderd. Wij zijn van mening dat de economische groei positief blijft, maar zien waarde in het vinden van een evenwicht tussen deelname aan die groei en bescherming tegen onverwachte schokken.
Geopolitiek | VS-China: minder spanningen, maar geen oplossing
De relatie tussen de VS en China leek vorige week iets stabieler.
De ontmoeting tussen presidenten Xi Jinping en Donald Trump trok veel aandacht, maar leverde weinig belangrijke beleidsaankondigingen op. Belangrijker voor de markten was het besluit om het handelsbestand van vorig jaar met twee maanden te verlengen, waardoor de invoerheffingen tot 10 januari op een lager niveau blijven.
De verlenging was korter dan veel functionarissen eerder hadden gesuggereerd. Toch geeft het beide partijen extra tijd om tot een bredere overeenkomst te komen en vermindert het enkele directe risico’s voor de wereldwijde markten.
Beleggers moeten oppassen dat ze stabilisatie niet verwarren met een definitieve oplossing. De strategische concurrentie op gebieden als technologie, handel en nationale veiligheid blijft onverminderd bestaan.
De aandacht zal nu weer verschuiven naar binnenlandse ontwikkelingen.
In China zullen beleggers uitkijken naar verdere signalen van beleidsmakers over maatregelen ter ondersteuning van de consumptie, de woningmarkt en de economische groei. De uitdaging blijft duidelijk: de productie groeit nog steeds sneller dan de consumptie, waardoor de druk op beleidsmakers toeneemt om de binnenlandse vraag te stimuleren.
In de VS verschuift de aandacht geleidelijk naar de naderende tussentijdse verkiezingen. Ons basisscenario blijft een verdeeld Congres, waarbij de Democraten de controle over ten minste één kamer terugwinnen. Hoewel de uitslag van de verkiezingen op zich van belang is, zullen beleggers meer geïnteresseerd zijn in wat deze betekent voor het toekomstige beleid en de uitgavenplannen.
Deze week | Kan de economie sterk blijven zonder de inflatie opnieuw aan te wakkeren?
De belangrijkste vraag voor beleggers deze week is of de economische groei sterk genoeg blijft om de bedrijfswinsten te ondersteunen zonder dat er opnieuw inflatiedruk ontstaat.
In Europa zullen de inflatiecijfers uit Spanje, Frankrijk, Italië en Duitsland vrijdag uitmonden in de cijfers voor de eurozone. Aangezien de olieprijzen rond de 100 USD per vat blijven schommelen, zal de totale inflatie naar verwachting hoog blijven.
De markten verwachten momenteel dat de Europese Centrale Bank de rente opnieuw zal verhogen. Hoewel het risico bestaat dat de centrale bank de rente iets meer verhoogt, verwachten we geen reeks renteverhogingen. Hogere energieprijzen verminderen de koopkracht van consumenten en kunnen uiteindelijk de vraag verzwakken, waardoor beleidsmakers de rente wellicht ongewijzigd laten.
In de VS zal de aandacht vooral uitgaan naar de door de Fed geprefereerde inflatiemaatstaf, de kernindex van de persoonlijke consumptieve bestedingen, naast een reeks arbeidsmarktindicatoren, waaronder vacatures, de werkgelegenheid in de particuliere sector en het rapport over de werkgelegenheid buiten de landbouw dat vrijdag verschijnt.
De werkgelegenheidscijfers van vorige maand waren sterk. Als de cijfers van deze week een soortgelijk beeld laten zien, kunnen beleggers er meer vertrouwen in krijgen dat de Fed nog één renteverhoging in petto heeft. Dat blijft ons basisscenario, mogelijk tijdens de vergadering in oktober of december.
Ook China blijft in de schijnwerpers staan. Bedrijfsenquêtes die deze week worden gepubliceerd, zullen opnieuw een indicatie geven van het evenwicht tussen productie en binnenlandse vraag. Beleggers zullen uitkijken naar signalen dat beleidsmakers bereid zijn om de steunmaatregelen te versnellen in de aanloop naar de plenaire vergadering van het Centraal Comité eind oktober.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document werd opgesteld door Puilaetco, a Quintet Private Bank (Europe) S.A. branch ("Puilaetco"), met kantoor gevestigd aan de Vorstlaan 25, bus 14 te 1170 Brussel (ingeschreven in de KBO onder het nummer 0755.503.702). Puilaetco is het Belgische bijkantoor van Quintet Private Bank (Europe) S.A., die haar maatschappelijke zetel heeft in het Groothertogdom Luxemburg en onder toezicht staat van de CSSF.
We hebben geen rekening gehouden met de persoonlijke situatie, noch met de beleggingsdoelstellingen en de financiële situatie van de bestemmeling(en). Het document is geen en mag niet worden beschouwd als aanbod of verzoek tot aan- of verkoop of als beleggings-, juridisch of fiscaal advies. Bijgevolg raden wij de cliënten ten zeerste aan om hun adviseurs te contacteren alvorens een fiscale of beleggingsbeslissing te nemen op basis van de informatie in dit document.
De informatie in het document werd verkregen van betrouwbaar geachte bronnen. Beleggen brengt risico’s met zich mee en de waarde van beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Alle prognoses en voorspellingen zijn gebaseerd op een aantal veronderstellingen en aannames over de huidige en toekomstige marktomstandigheden en er is geen garantie dat het verwachte resultaat uiteindelijk zal worden behaald. De uitgedrukte meningen kunnen op elk ogenblik zonder kennisgeving worden gewijzigd en kunnen verschillen van andere standpunten uitgedrukt in andere documenten.
Puilaetco is houder van alle intellectuele eigendomsrechten op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van Puilaetco.
In de privacyverklaring op onze website kunt u lezen hoe wij met uw gegevens omgaan: Gegevensbescherming of vraag meer informatie door een e-mail te sturen naar DPOGROUP@QUINTET.COM.